



Beleggen klinkt vaak ingewikkelder dan het is. Woorden als ETF, indexfonds, dividend en rendement vliegen je al snel om de oren. Maar om te beginnen hoef je echt geen beursexpert te zijn.

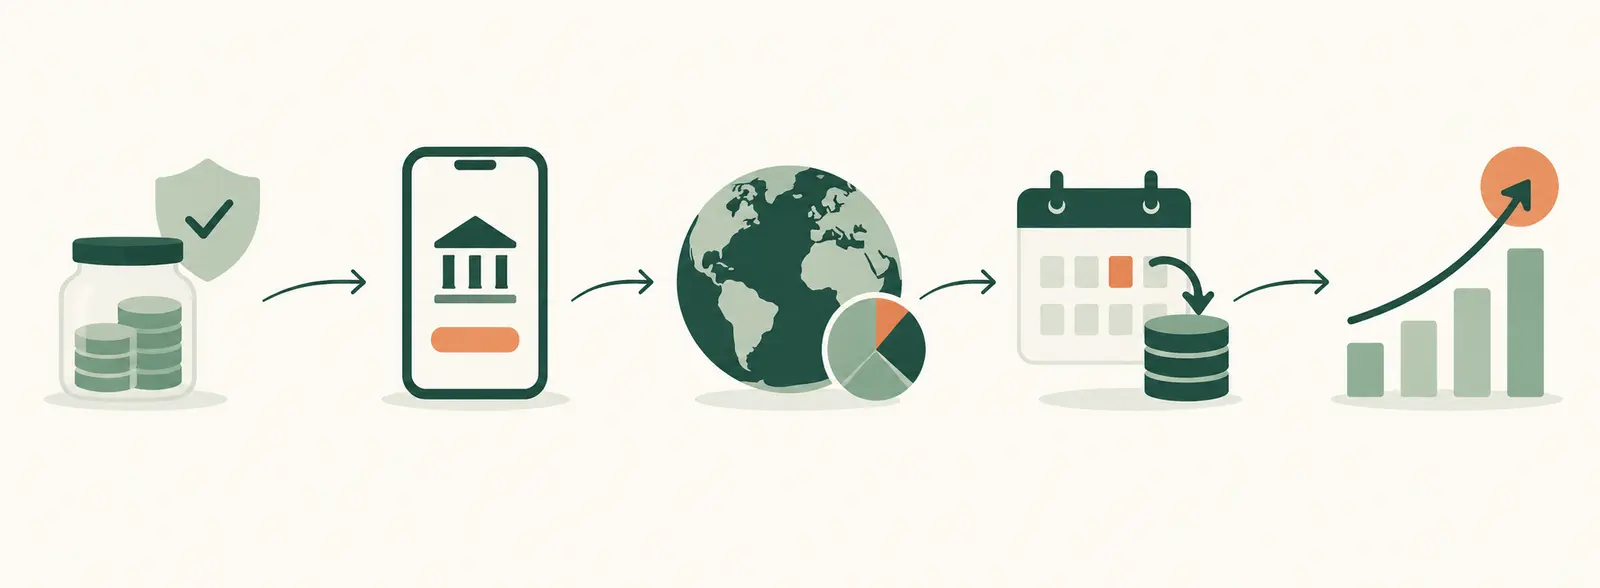
Zorg eerst voor een financiële buffer
Beleg alleen met geld dat je langere tijd kunt missen. De waarde van beleggingen kan namelijk dalen. Het is vervelend als je juist op zo’n moment moet verkopen omdat de wasmachine kapotgaat of de auto moet worden gerepareerd.
Houd daarom eerst voldoende spaargeld achter de hand voor onverwachte uitgaven. Heb je dure schulden, zoals een creditcardschuld of persoonlijke lening met een hoge rente? Dan kan het verstandig zijn om die eerst af te lossen.
Kies een bedrag dat je kunt missen
Je hoeft niet met duizenden euro’s te beginnen. Ook met €50, €100 of €250 per maand kun je vermogen opbouwen. Kies vooral een bedrag dat je gemakkelijk kunt volhouden.
Beleg alleen geld dat je naar verwachting minimaal vijf tot tien jaar niet nodig hebt. Hoe langer je belegt, hoe meer tijd je hebt om tussentijdse dalingen op te vangen.
Open een beleggingsrekening
Om beleggingen te kunnen kopen, heb je een beleggingsrekening nodig. Zo’n rekening open je bij een broker of bij een bank. Een broker is simpel gezegd een bedrijf waarmee je beleggingen kunt kopen en bewaren.
Bekende voorbeelden zijn:
- DEGIRO, Saxo, Trade Republic, BUX en Interactive Brokers;
- beleggen via een bank zoals ING, Rabobank of ABN AMRO.
Dit is geen ranglijst. Aanbieders verschillen in kosten, gebruiksgemak, aanbod en de mogelijkheid om automatisch periodiek te beleggen. Kijk in ieder geval naar de kosten, of het gewenste fonds beschikbaar is en onder welk financieel toezicht de aanbieder valt.
Kies voor brede spreiding
Je kunt losse aandelen kopen van bedrijven zoals Apple, ASML of Tesla. Daarmee ben je wel sterk afhankelijk van wat er met die afzonderlijke bedrijven gebeurt.
Een eenvoudiger alternatief is een breed indexfonds of een ETF. Daarmee koop je in één keer kleine stukjes van honderden of zelfs duizenden bedrijven uit verschillende landen en sectoren.

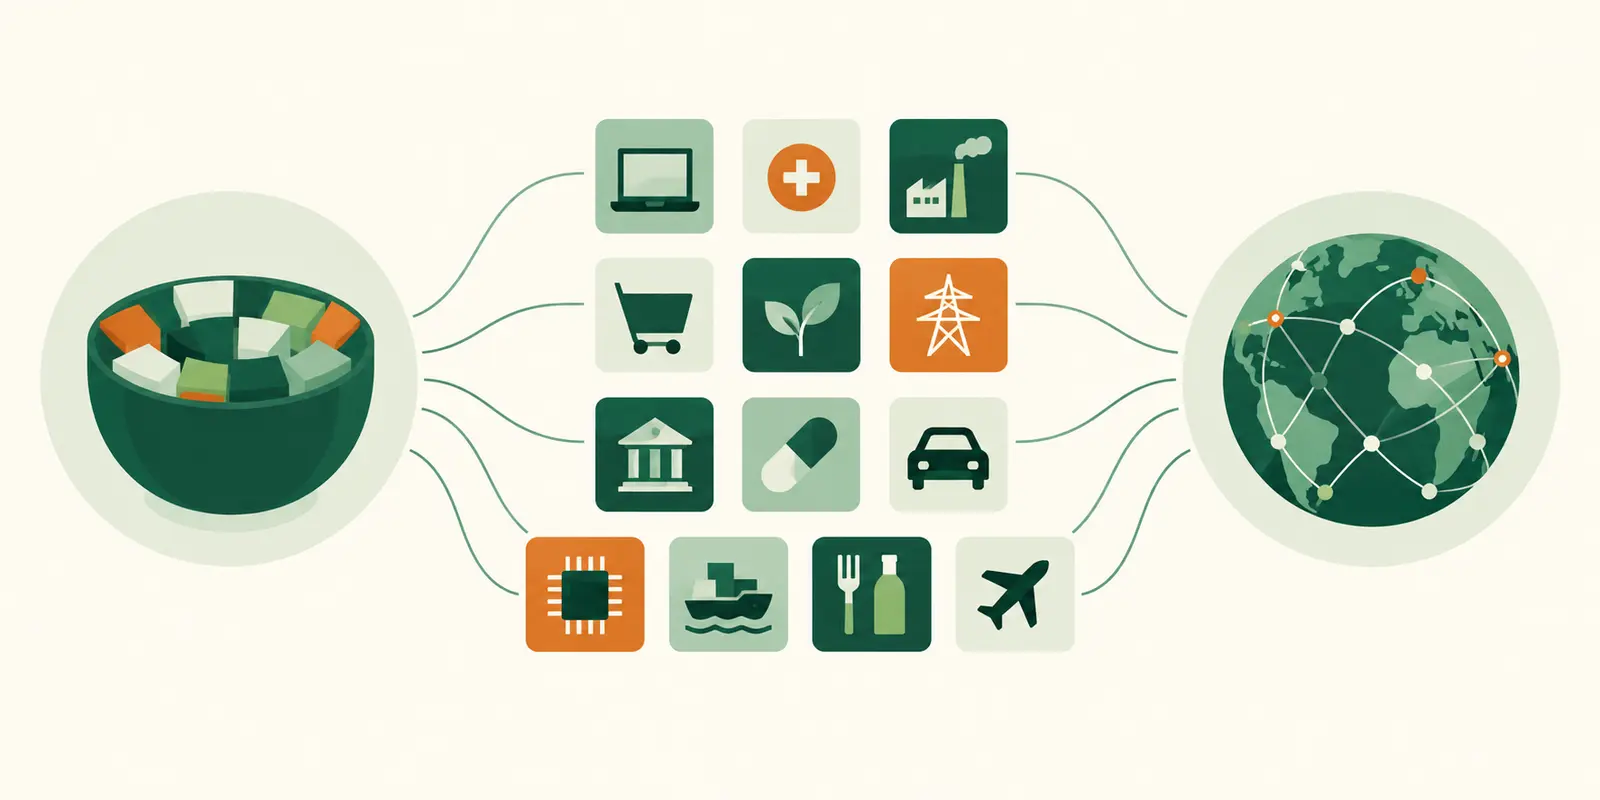
Een index is een verzameling bedrijven. Een indexfonds probeert zo’n index te volgen. Een ETF doet in grote lijnen hetzelfde, maar wordt gedurende de dag op de beurs verhandeld. Voor een beginnende langetermijnbelegger zijn de spreiding en kosten meestal belangrijker dan dit technische verschil.
Voorbeelden van breed gespreide fondsen zijn:
- Vanguard FTSE All-World UCITS ETF;
- iShares Core MSCI World UCITS ETF;
- SPDR MSCI All Country World Investable Market UCITS ETF;
- wereldwijde indexfondsen van bijvoorbeeld Northern Trust.
Dit zijn voorbeelden en geen aanbevelingen. Controleer onder andere welke landen en bedrijven het fonds bevat, wat de kosten zijn en wat er met ontvangen dividend gebeurt.
Leg regelmatig geld in
Niemand weet betrouwbaar wat de beurs morgen, volgende maand of volgend jaar gaat doen. Wachten op de perfecte beursdaling klinkt verstandig, maar je weet niet wanneer die komt. Na een daling weet je bovendien niet of het laagste punt al is bereikt.
Daarom kiezen veel langetermijnbeleggers ervoor iedere maand een vast bedrag in te leggen. De ene maand koop je tegen een hogere prijs en de andere maand tegen een lagere prijs. Zo hoef je niet voortdurend te bepalen of dit het perfecte instapmoment is.
Automatisch periodiek beleggen kan daarbij helpen. Je hoeft er minder over na te denken en voorkomt dat emoties iedere maand je beslissing bepalen.
Laat dividend opnieuw beleggen
Sommige bedrijven keren een deel van hun winst uit aan beleggers. Dat noemen we dividend. Een uitkerend fonds stort dit bedrag op je beleggingsrekening. Je kunt het daarna opnieuw beleggen.
Een herbeleggend fonds verwerkt het dividend automatisch binnen het fonds. Door dividend opnieuw te beleggen, kan ook dat geld in de toekomst weer rendement opleveren.
Deze termen kun je tegenkomen
Distributing: het fonds keert dividend uit.
Accumulating: het fonds herbelegt dividend automatisch.
Geef je beleggingen de tijd
Beleggen gaat nooit in een rechte lijn omhoog. Er zullen goede jaren zijn, maar ook jaren waarin de waarde met 10%, 20% of meer daalt. Dat hoort bij beleggen.
Een daling betekent niet automatisch dat je aanpak niet werkt. Juist tijdens onrustige perioden worden vaak slechte beslissingen genomen, zoals alles verkopen nadat de koersen al zijn gedaald.
Kijk daarom niet iedere dag naar je beleggingen. Controleer bijvoorbeeld één of twee keer per jaar of je aanpak, maandelijkse inleg en gekozen risico nog bij je situatie passen.
Waarom rekent 7K met historische rendementen?
We kunnen niet voorspellen wat de beurs in de toekomst gaat doen. Om toch een beeld te geven van mogelijke vermogensgroei, gebruiken we historische rendementen als uitgangspunt voor scenario’s.
In voorbeelden op 7K rekenen we onder andere met gemiddeld 9% rendement per jaar. Dat is een rekenaanname op basis van historische rendementen van aandelen over lange perioden, geen voorspelling of garantie.
De beurs stijgt niet ieder jaar netjes met 9%. Het ene jaar kan het rendement veel hoger zijn en het volgende jaar fors negatief. Ook kosten, belasting, inflatie, de gekozen beleggingen en de gemeten periode beïnvloeden het resultaat.
Een eenvoudig voorbeeld
Stel dat je voldoende spaargeld achter de hand hebt en iedere maand €100 kunt missen. Je opent een beleggingsrekening bij een broker of je eigen bank en kiest één breed gespreid wereldfonds.
Iedere maand leg je automatisch €100 in en ontvangen dividend laat je opnieuw beleggen. Daarna geef je het geld minimaal tien jaar de tijd. Je accepteert dat de waarde tussendoor kan dalen en probeert niet steeds het perfecte koop- of verkoopmoment te vinden.
Dat is in de kern hoe eenvoudig beginnen met beleggen kan zijn.
Bekijk wat periodiek beleggen kan doen
Vul een maandelijkse inleg, looptijd en gemiddeld rendement in en bekijk een mogelijk toekomstscenario.
Bereken je vermogensgroeiBeleggen brengt risico’s met zich mee. Je kunt een deel van je inleg verliezen. De informatie, berekeningen en genoemde voorbeelden op deze pagina zijn algemeen en vormen geen persoonlijk beleggingsadvies. Historische rendementen bieden geen garantie voor toekomstige resultaten.