
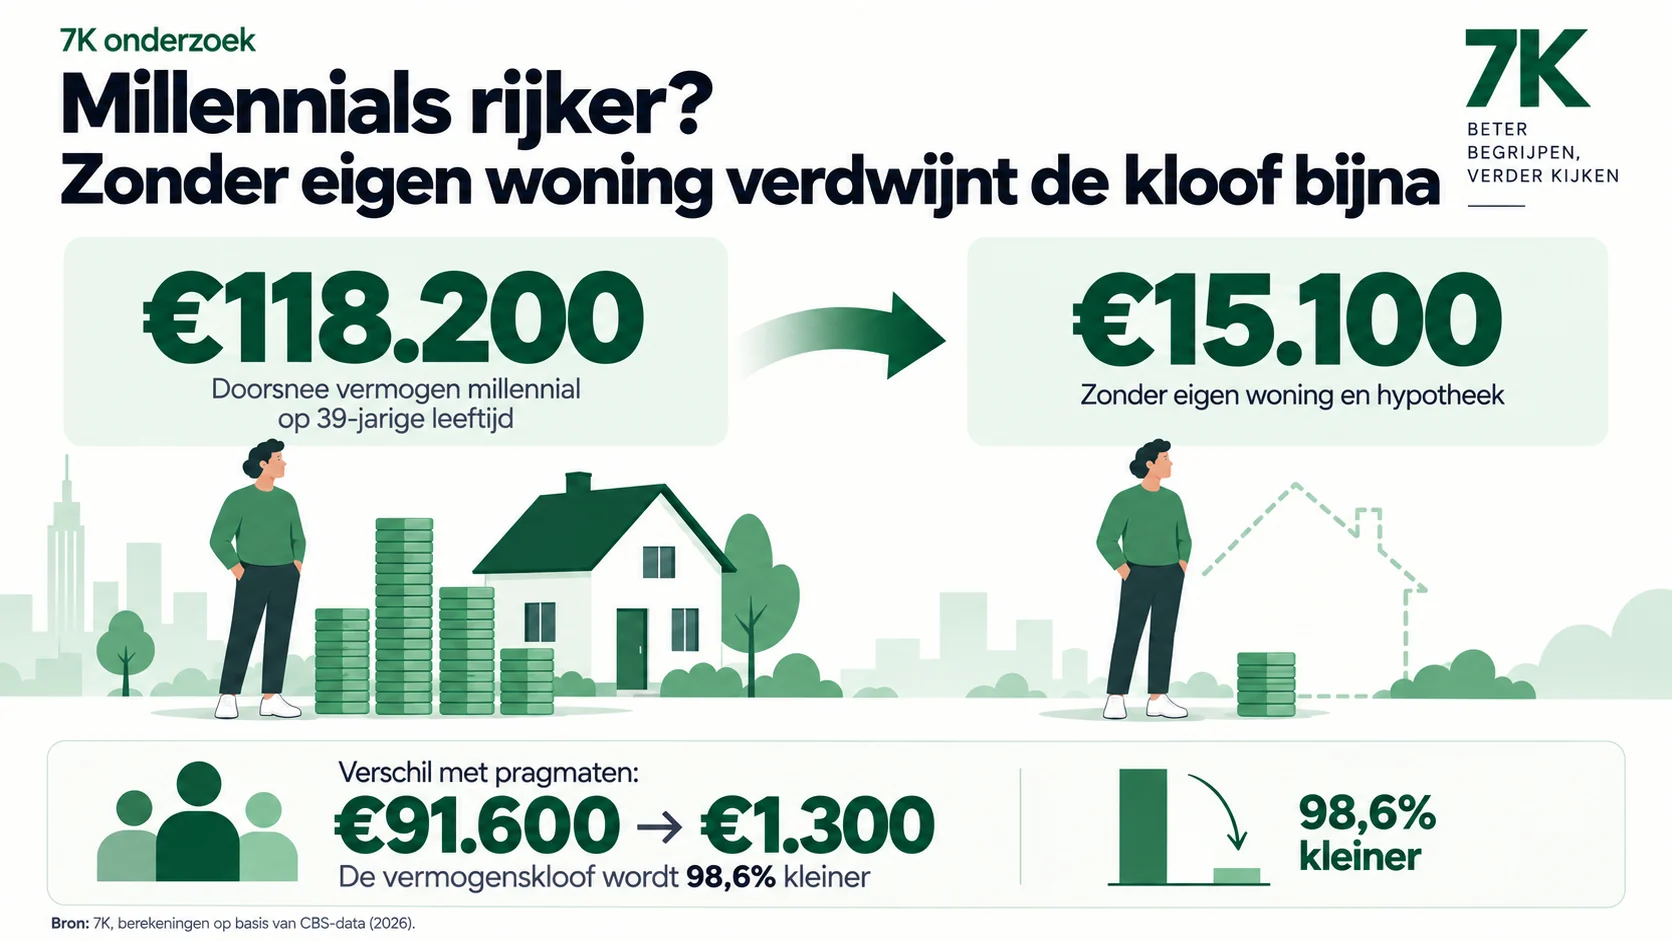
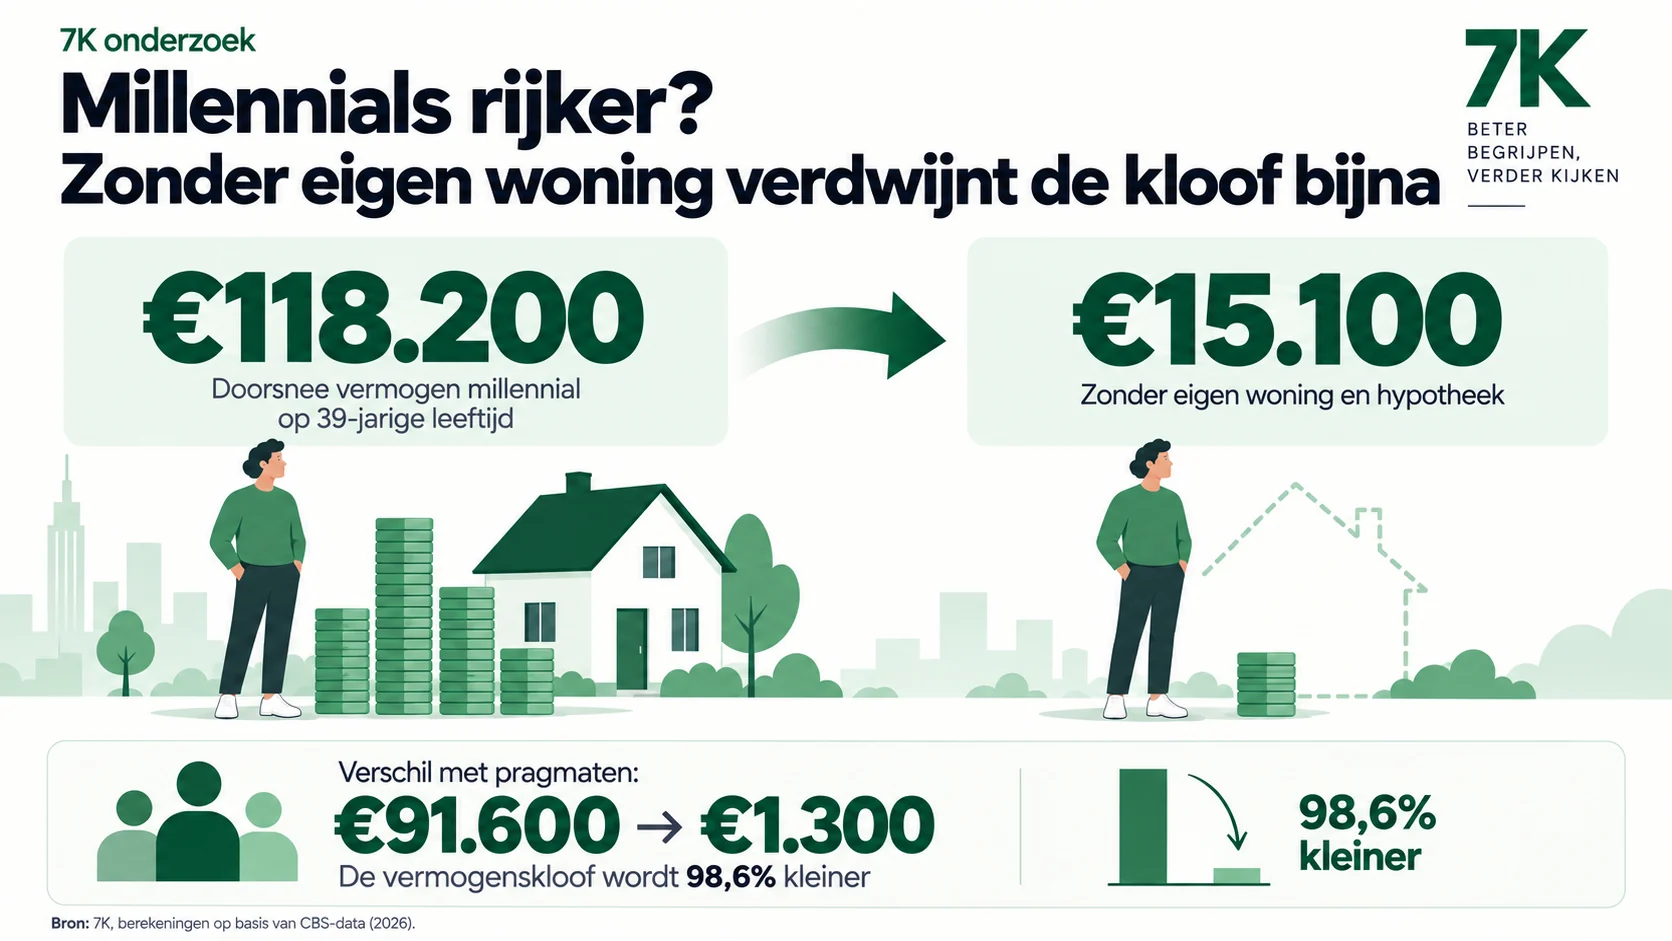
Op hun 39e hebben millennials ruim vier keer zoveel doorsnee vermogen als de generatie vóór hen. Maar wie de eigen woning en hypotheek uit de cijfers haalt, ziet iets opvallends: van een verschil van €91.600 blijft nog maar €1.300 over.
Wie de nieuwste cijfers van het CBS vluchtig bekijkt, kan makkelijk tot de conclusie komen dat millennials het financieel helemaal niet zo slecht doen.
Sterker nog: op 39-jarige leeftijd heeft een millennial volgens het CBS een doorsnee huishoudvermogen van €118.200. Generatie X kwam op dezelfde leeftijd uit op €68.900. Bij de zogenoemde pragmatische generatie, geboren tussen 1970 en 1984, was dat €26.600.
De bedragen zijn door het CBS gecorrigeerd voor prijsverschillen en uitgedrukt in euro's van 2024. We vergelijken dus niet simpelweg bedragen uit verschillende tijdperken met elkaar.
Zoveel kleiner wordt het verschil tussen millennials en pragmaten op 39-jarige leeftijd als de eigen woning en hypotheek niet worden meegerekend.
De precieze grenzen van generaties verschillen per bron. Voor deze analyse volgen we de indeling die het CBS in dit onderzoek gebruikt.
Vier generaties op exact dezelfde leeftijd
Het interessante begint zodra we totaal vermogen en vermogen zonder eigen woning naast elkaar zetten.
| Op 39-jarige leeftijd | Babyboomers | Generatie X | Pragmaten | Millennials |
|---|---|---|---|---|
| Doorsnee vermogen | €40.700 | €68.900 | €26.600 | €118.200 |
| Excl. eigen woning | €5.600 | €13.600 | €13.800 | €15.100 |
| Koopkracht | €27.100 | €31.500 | €39.100 | €44.100 |
| Eigen woning | 58,7% | 64,8% | 71,8% | 66,4% |
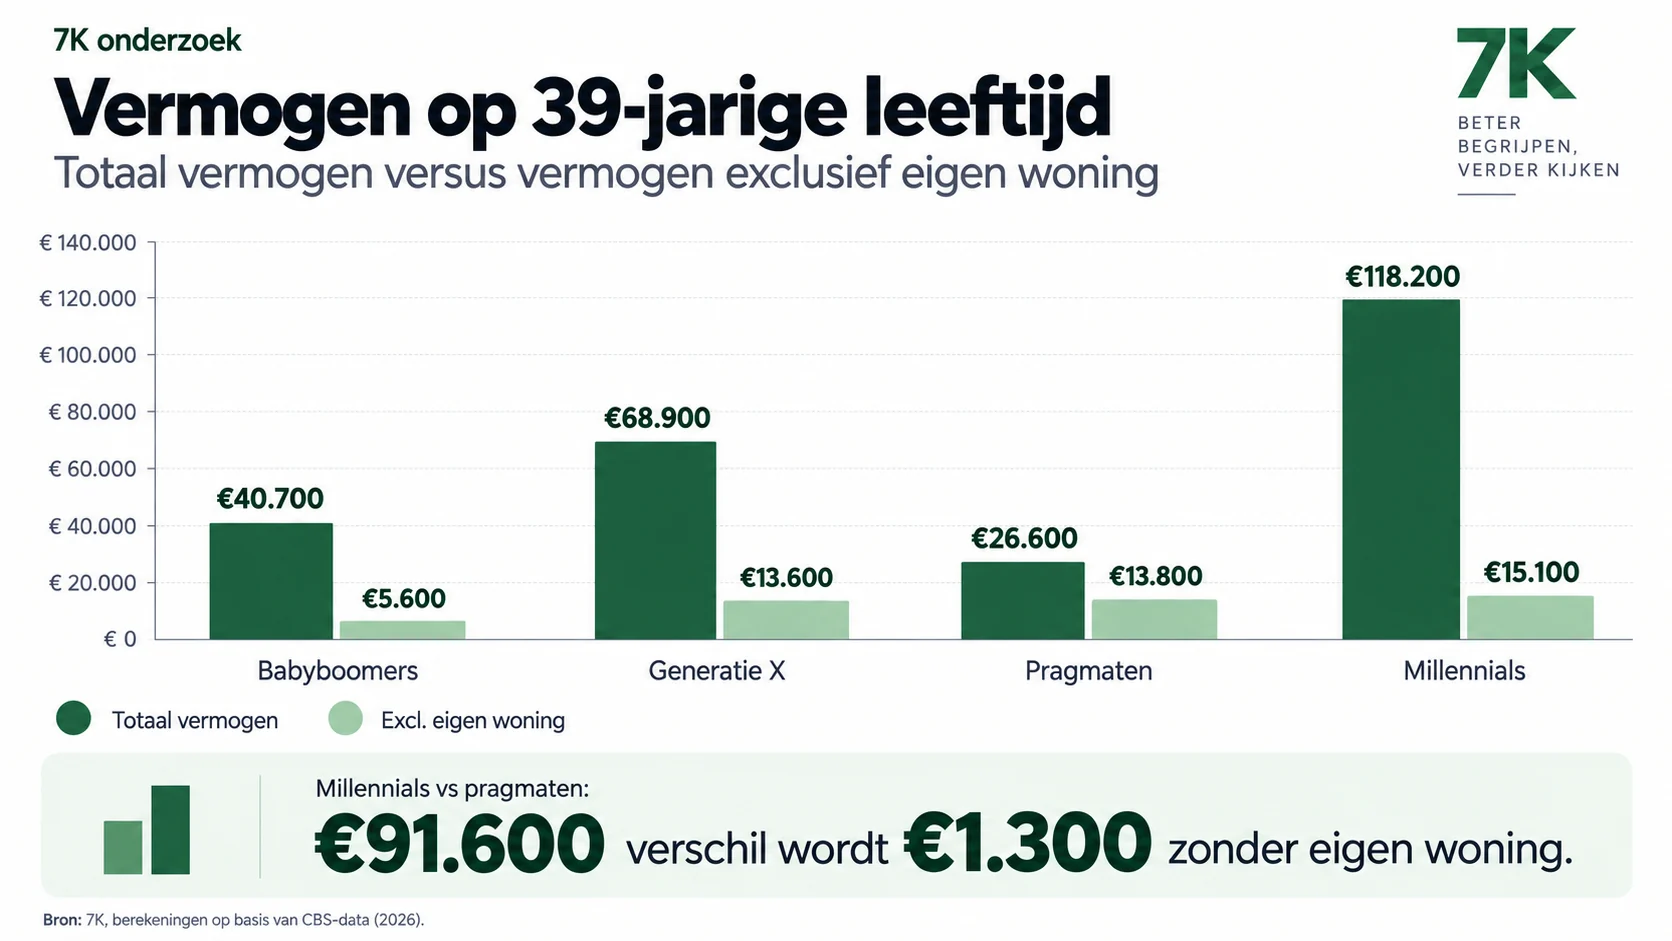
Millennials hebben op hun 39e €91.600 meer doorsnee totaalvermogen dan pragmaten op dezelfde leeftijd:
€118.200 min €26.600 is €91.600.
Zonder eigen woning en hypotheek is het verschil:
€15.100 min €13.800 is slechts €1.300.
Bij generatie X zien we vrijwel hetzelfde patroon. De oorspronkelijke voorsprong van millennials bedraagt €49.300. Zonder eigen woning blijft daar €1.500 van over. Dat is een afname van ongeveer 97%.
Het is geen toevallig meetpunt
Misschien is 39 jaar gewoon een gunstige leeftijd om deze vergelijking te maken. Daarom hebben we ook naar de jaren ervoor gekeken.
Het patroon blijft vrijwel hetzelfde.
| Leeftijd | Millennials totaal | Pragmaten totaal | Millennials excl. woning | Pragmaten excl. woning |
|---|---|---|---|---|
| 35 | €70.300 | €10.800 | €10.900 | €10.300 |
| 36 | €92.000 | €13.700 | €12.600 | €11.100 |
| 37 | €111.700 | €17.300 | €13.500 | €12.100 |
| 38 | €112.500 | €22.000 | €14.100 | €12.900 |
| 39 | €118.200 | €26.600 | €15.100 | €13.800 |
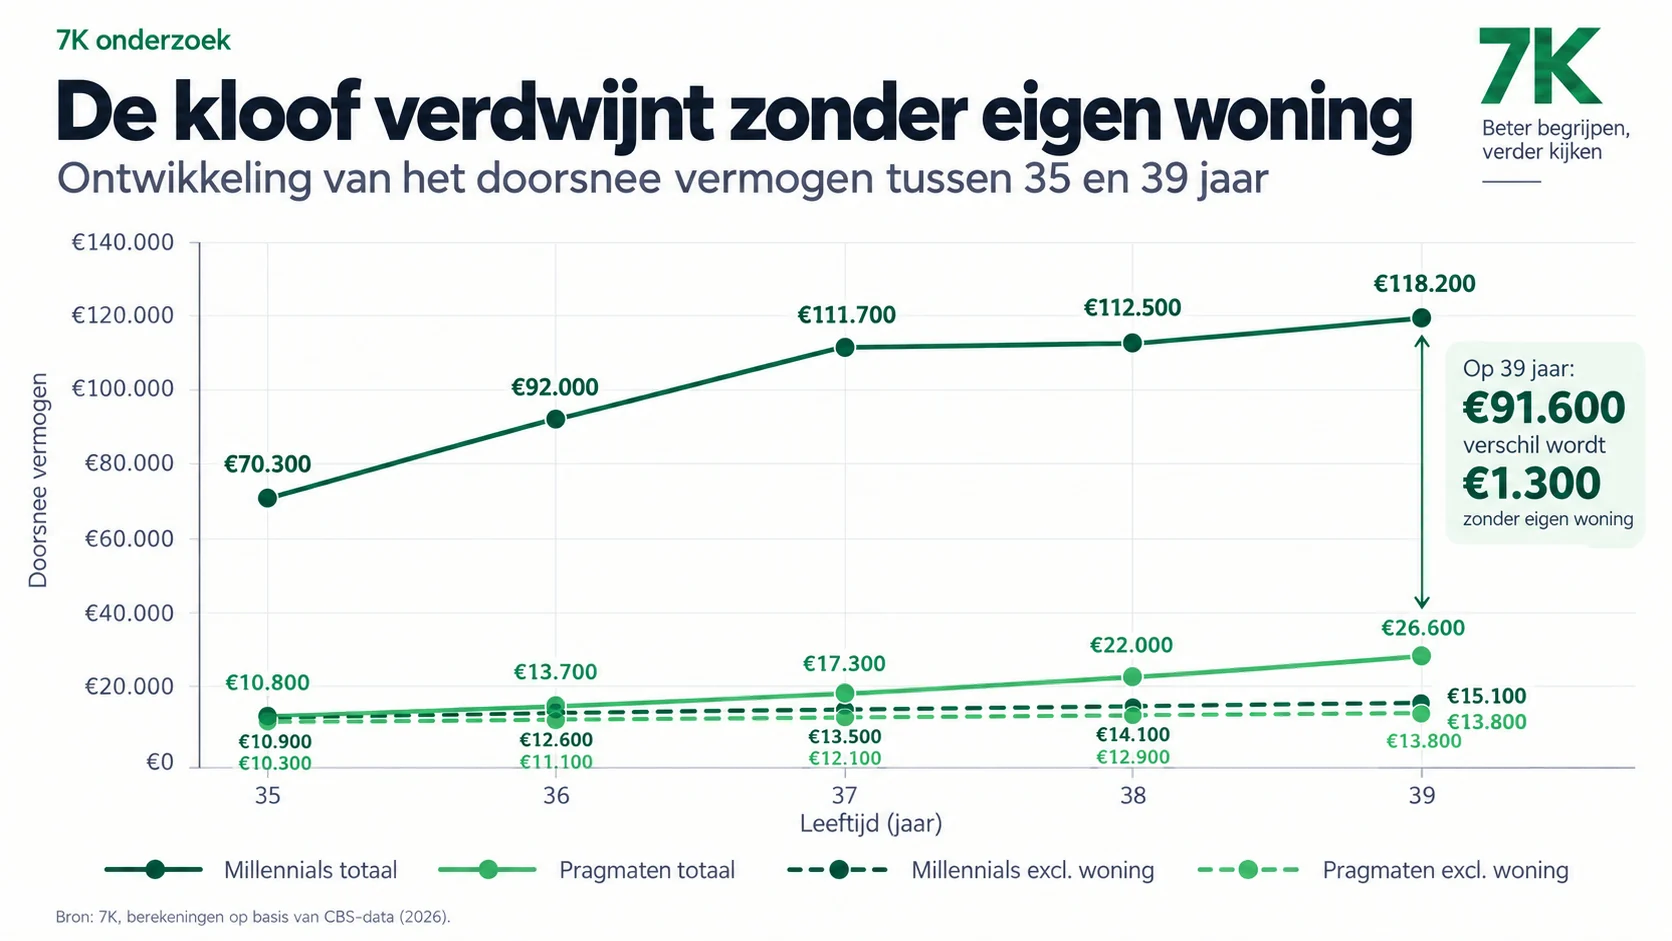
Op 35-jarige leeftijd heeft een millennial volgens het CBS €70.300 doorsnee vermogen. Een pragmat had op dezelfde leeftijd €10.800.
Een verschil van €59.500.
Zonder de eigen woning is het €10.900 tegenover €10.300: nog maar €600 verschil.
Tussen het 35e en 39e levensjaar wordt de gemeten vermogenskloof tussen millennials en pragmaten op iedere leeftijd met ongeveer 98 tot 99 procent kleiner wanneer de woning buiten beschouwing blijft.
Millennials hebben niet eens vaker een koophuis
Een voor de hand liggende verklaring zou zijn dat millennials simpelweg vaker een eigen woning hebben. Meer huiseigenaren betekent immers meer huishoudens die kunnen profiteren van stijgende huizenprijzen.
Alleen laten de CBS-cijfers iets anders zien.
Millennials hebben dus op hun 39e ruim vier keer zoveel doorsnee totaalvermogen als pragmaten op dezelfde leeftijd, terwijl ze juist minder vaak een eigen woning bezitten.
Het verschil zit daarmee niet simpelweg in het aantal huizenbezitters. De ontwikkeling van de waarde van die woningen en de hypotheekschuld lijkt veel belangrijker.
Precies de goede jaren om een huis te bezitten
Daarvoor hoeven we niet lang te zoeken.
Het CBS wijst er zelf op dat de snelle vermogensgroei van millennials in hun dertiger jaren samenviel met de sterke stijging van de huizenprijzen vanaf 2014.
De prijsindex van bestaande koopwoningen stond in 2015 op 69,5. In 2024 was dat 137,7. Dat betekent dat bestaande koopwoningen in die periode gemiddeld bijna twee keer zo duur werden.
En dat zijn precies de jaren waarin ook het vermogen van millennials in de CBS-cijfers hard begint op te lopen.
Dat betekent niet dat we de gehele groei rechtstreeks aan stijgende huizenprijzen kunnen toeschrijven. Daarvoor zijn mediane cijfers niet geschikt.
Maar het patroon is moeilijk te missen.
Ook aflossen kan een rol spelen
Tegelijkertijd veranderden in dezelfde periode de hypotheekregels. Voor veel nieuwe eigenwoningschulden geldt sinds 2013 dat minimaal annuïtair of lineair moet worden afgelost om recht te houden op hypotheekrenteaftrek.
Daardoor kan woningvermogen aan twee kanten groeien: de woning wordt meer waard terwijl tegelijkertijd de hypotheekschuld daalt.
Hoe groot het afzonderlijke effect daarvan is binnen de generatiecijfers van het CBS kunnen we op basis van deze gegevens niet bepalen. Het werkt wel in dezelfde richting.
Zijn millennials dan financieel beter af?
Niet automatisch.
Een woning die flink in waarde stijgt maakt een huishouden vermogender op papier. Maar die overwaarde staat niet op een betaalrekening.
Wie het geld wil gebruiken, moet uiteindelijk iets met de woning doen: verkopen, kleiner gaan wonen of extra lenen.
Het verschil wordt duidelijker als we ook naar koopkracht kijken. Op 39-jarige leeftijd bedraagt die bij millennials €44.100, tegenover €39.100 bij pragmaten en €31.500 bij generatie X.
Dat is een duidelijke verbetering, maar lang niet zo spectaculair als het verschil in totaal vermogen doet vermoeden.
Ook het vermogen buiten de eigen woning ligt opvallend dicht bij elkaar: €15.100 bij millennials, €13.800 bij pragmaten en €13.600 bij generatie X.
De echte kloof loopt mogelijk binnen de generatie
De sterke stijging van huizenprijzen heeft bovendien twee kanten.
Wie al een woning bezat, zag zijn vermogen vaak snel oplopen. Wie nog geen woning had, zag tegelijkertijd dezelfde woning steeds duurder worden.
Daarmee wordt de term rijke millennials al snel te simpel.
Twee mensen van dezelfde leeftijd kunnen financieel een totaal andere positie hebben, simpelweg omdat de één op tijd een koopwoning wist te bemachtigen en de ander bleef huren.
Het interessantste cijfer is niet €118.200
Het bedrag van €118.200 trekt waarschijnlijk de meeste aandacht. Maar het interessantere cijfer is €1.300.
Dat is wat er op 39-jarige leeftijd nog overblijft van het verschil in doorsnee vermogen tussen millennials en pragmaten zodra de eigen woning en hypotheek niet worden meegerekend.
€91.600 verschil wordt €1.300. En ondertussen bezitten millennials op die leeftijd juist minder vaak een koopwoning.
De grote vermogenskloof tussen generaties blijkt daarmee niet alleen een verhaal over inkomen, sparen of beleggen. Het is in belangrijke mate een verhaal over wanneer je welke bezitting in handen had.
Misschien loopt de interessantste financiële scheidslijn van de afgelopen tien jaar daarom minder tussen boomers, generatie X en millennials, en meer tussen mensen die een woning konden kopen voordat de prijzen hard opliepen en mensen die dat niet konden.
Over deze analyse
Voor deze analyse heeft 7K cijfers uit het CBS-onderzoek naar de financiële welvaart van verschillende generaties naast elkaar gezet en opnieuw doorgerekend. Het CBS vergelijkt generaties op dezelfde leeftijd en rekent financiële bedragen om naar prijzen van 2024.
Met vermogen bedoelt het CBS de bezittingen van een huishouden verminderd met de schulden. Pensioenaanspraken worden daarbij niet tot het vermogen gerekend.
Bij vermogen exclusief eigen woning laat het CBS zowel de waarde van de eigen woning als de bijbehorende hypotheekschuld buiten beschouwing.
Een belangrijke statistische kanttekening: de mediaan van het totale vermogen en de mediaan van het vermogen exclusief de eigen woning worden afzonderlijk berekend. Het is daarom niet correct om €118.200 en €15.100 simpelweg van elkaar af te trekken en het verschil als woningvermogen van een doorsnee huishouden te presenteren.
