Auteur: 7K

VWCE geeft je met één aankoop ruim 3.800 bedrijven wereldwijd. Wat zit erin, wat kost het, hoe verhoudt het zich tot IWDA en VWRL, en wat is de keerzijde?
Een lijfrente levert nu belastingvoordeel op en groeit buiten box 3. Hoeveel je mag inleggen, wat het oplevert en wanneer het niet loont.
Vanaf 2028 wil de fiscus 36% heffen over gerealiseerde vermogenswinst, zonder inflatiecorrectie. Waarom dat geen werkelijk rendement is.
Rente & beleggen · oktober 2026 Obligaties waren jarenlang het saaie deel van een portefeuille waar nauwelijks nog iets mee te verdienen viel. Inmiddels ziet de wereld er anders uit. De rente is weer opgelopen en nieuwe obligaties bieden een hogere vergoeding. Daarmee komt een oude vraag opnieuw op tafel: horen obligaties weer thuis in de portefeuille van een gewone belegger? In september 2026 verhoogde de Europese Centrale Bank haar belangrijkste rentetarieven met 0,25 procentpunt. De aanleiding was een sterker dan verwachte inflatiedruk. Dat maakt sparen aantrekkelijker, maar heeft ook gevolgen voor obligaties. Nieuwe leningen worden tegen hogere rentes uitgegeven…
De 4%-regel is de bekendste vuistregel om te bepalen wanneer je genoeg vermogen hebt: 25 keer je jaaruitgaven. Maar die regel komt uit Amerika en rekent zonder belasting. In Nederland haalt box 3 in het huidige stelsel bij beleggingen ongeveer 2% van je vermogen per jaar weg. Dan blijft er van die 4% nog maar weinig over. Wie zich verdiept in financiële onafhankelijkheid of FIRE, komt de 4%-regel al snel tegen. Het idee is eenvoudig en aantrekkelijk. Neem je in het eerste jaar 4% van je vermogen op en verhoog je dat bedrag daarna elk jaar met de inflatie, dan…
“Dan ga ik wel naar het buitenland.” Maar is dat echt zoveel goedkoper? “Dan ga ik wel naar het buitenland.” Maar is dat echt zoveel goedkoper? Elke keer als box 3 in het nieuws is, hoor je hem weer: “Dan ga ik wel naar Portugal.” Of Spanje, Dubai, België. Het klinkt logisch. Nederland belast een rendement dat je misschien niet eens hebt gemaakt, en elders betaal je alleen over wat je echt verdient. Wij rekenden het door voor veertien landen, en de uitkomst verrast. Daarom bouwden we een rekentool die box 3 naast veertien andere landen zet, met de regels…
De nieuwe Box 3-plannen veranderen bijna met de dag. Het kabinet wil veel verder opschuiven naar een vermogenswinstbelasting. Beleggers betalen dan niet ieder jaar belasting over koerswinsten die alleen op papier bestaan, maar in veel gevallen pas wanneer die winst daadwerkelijk wordt gerealiseerd. Daar hangt volgens de begrotingsberekeningen een stevige rekening aan. In de eerste jaren loopt de lagere belastingopbrengst in de miljarden. Over langere perioden worden zelfs bedragen van tientallen miljarden genoemd. In de politieke discussie wordt daarom al snel gezegd dat een vermogenswinstbelasting miljarden kost. Dat is begrotingstechnisch te begrijpen, maar het woord kosten verdient wel wat uitleg.…
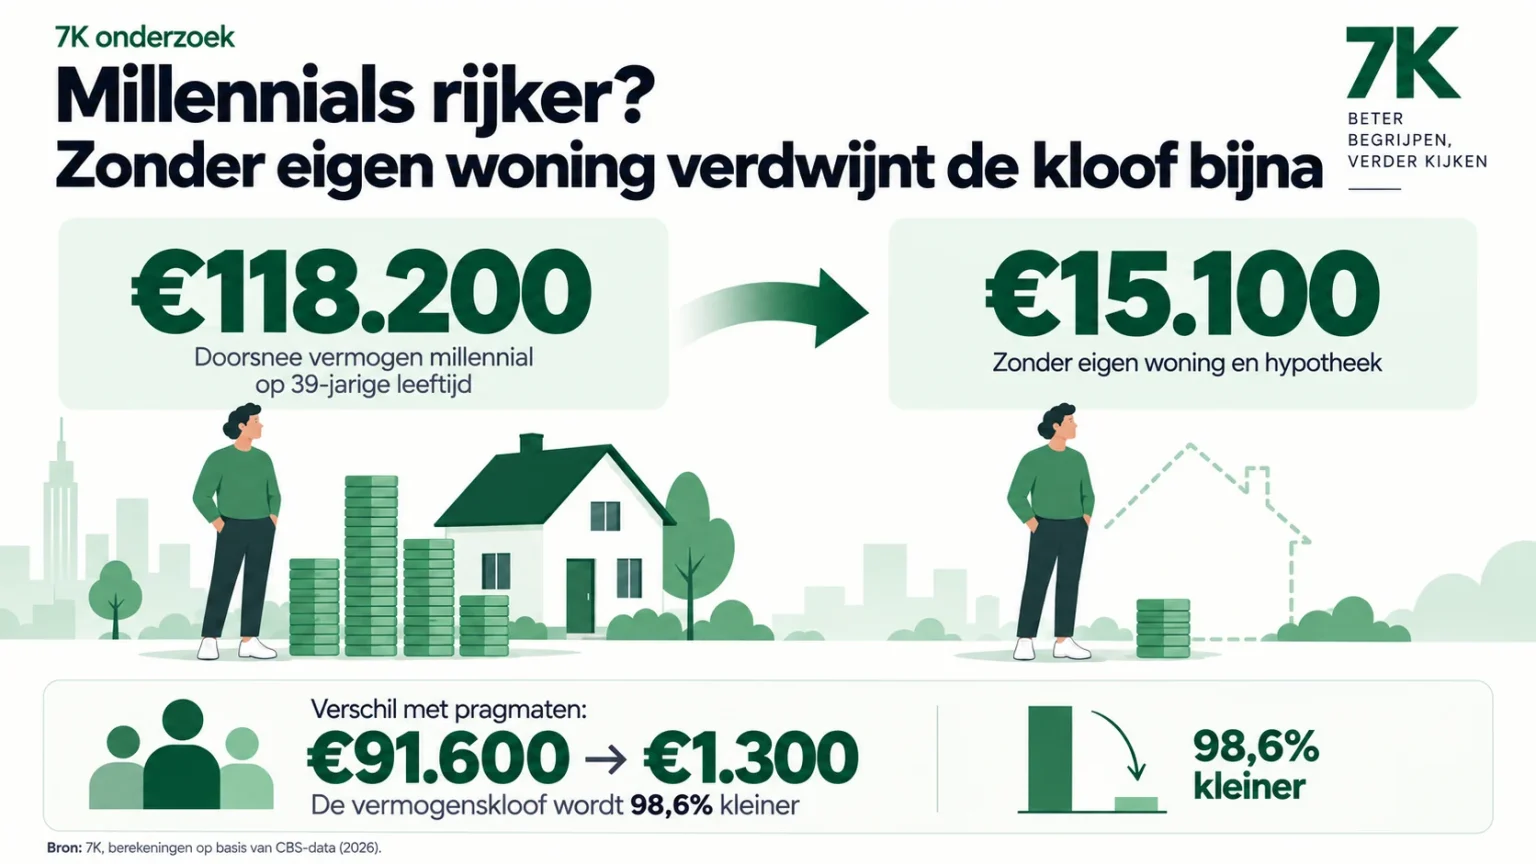
7K onderzoek Op hun 39e hebben millennials ruim vier keer zoveel doorsnee vermogen als de generatie vóór hen. Maar wie de eigen woning en hypotheek uit de cijfers haalt, ziet iets opvallends: van een verschil van €91.600 blijft nog maar €1.300 over. Analyse van 7K op basis van nieuwe CBS-cijfers over financiële welvaart van generaties. Het verschil met de pragmatische generatie krimpt van €91.600 naar €1.300 zodra de eigen woning en hypotheek buiten beschouwing blijven. Wie de nieuwste cijfers van het CBS vluchtig bekijkt, kan makkelijk tot de conclusie komen dat millennials het financieel helemaal niet zo slecht doen. Sterker…
Beginnen met beleggen is tegenwoordig eenvoudig. Een rekening openen duurt soms minder lang dan het uitzoeken van een nieuwe telefoon. Een paar tikken later kun je aandelen, ETF’s, crypto en allerlei ingewikkelde producten kopen. Die eenvoud is prettig, maar ook verraderlijk. Toegang tot de beurs is namelijk niet hetzelfde als weten wat je doet. De grootste fouten van nieuwe beleggers ontstaan meestal niet door een gebrek aan intelligentie. Ze ontstaan door haast, enthousiasme, angst en de behoefte om iets te doen. Precies de eigenschappen waar financiële markten weinig geduld mee hebben. Hieronder staan tien valkuilen die ik vaak zie bij…
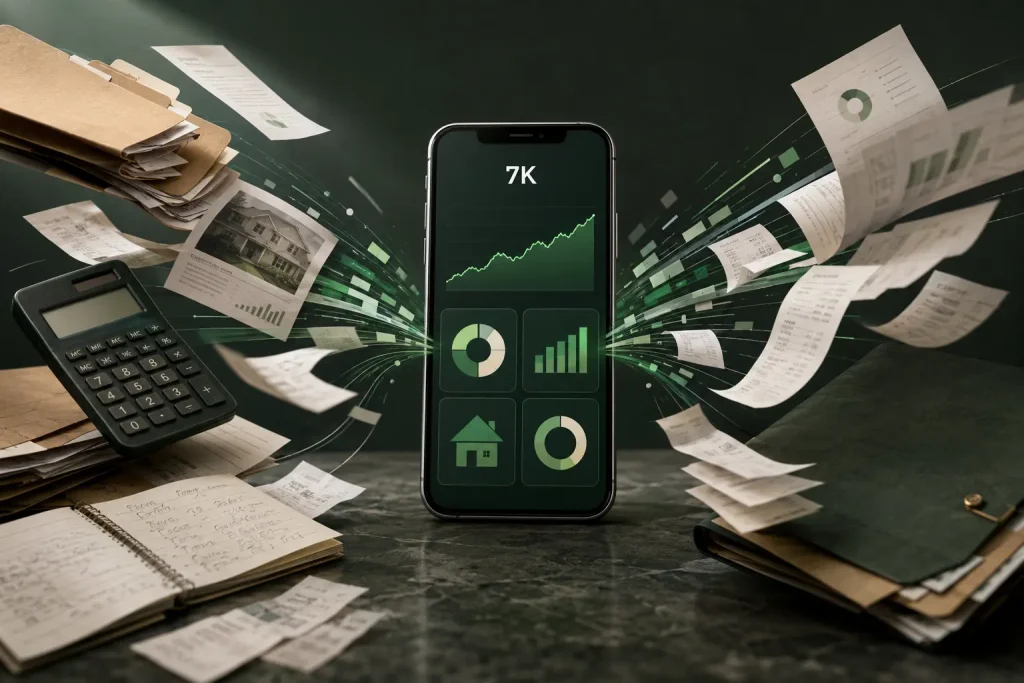
Hoeveel vermogen heb je nu eigenlijk? Als je geld verspreid staat over spaargeld, beleggingen, vastgoed en andere bezittingen, is die vraag vaak lastiger te beantwoorden dan je denkt. Zeker wanneer daar ook een hypotheek of andere schuld tegenover staat. Daarom introduceren we de 7K-app. Met deze gratis app breng je jouw volledige financiële situatie samen in één helder overzicht. Zo zie je op ieder moment hoeveel je bezit, hoeveel schulden je hebt en wat jouw totale nettovermogen is. Van losse financiële informatie naar één duidelijk vermogensoverzicht. Eén plek voor je volledige vermogen Een beleggingsapp laat meestal alleen je beleggingen zien…