
Wie de berichtgeving over het nieuwe box 3-stelsel volgt, zou bijna denken dat beleggen in Nederland straks niet meer loont. De belastingdruk wordt te hoog, kleine beleggers worden benadeeld en vermogensopbouw wordt steeds moeilijker. Het ene negatieve bericht volgt het andere op.
Ik begrijp de kritiek. Een belastingtarief van 36% over je rendement is bepaald niet niks. Ik schreef eerder al waarom ik het belasten van inflatie als winst onterecht vind. Maar wat mij opvalt, is dat de discussie vrijwel uitsluitend gaat over wat we straks moeten betalen. Er is nauwelijks aandacht voor de mogelijkheden die het nieuwe stelsel óók biedt.
En die zijn er wel degelijk.
Fiscale inrichting is niets nieuws
We hebben in Nederland drie belastingboxen, ieder met eigen regels, tarieven en voordelen. Wie zijn vermogen verstandig inricht, kan daar nu al behoorlijk van profiteren.
Neem pensioenbeleggen. Wie voldoende jaarruimte heeft, kan via een lijfrente vermogen opbouwen met belastingaftrek in box 1. De belastingheffing wordt uitgesteld tot de uitkeringsfase en het opgebouwde pensioenkapitaal valt buiten box 3.
Ondernemers kunnen ervoor kiezen om winst binnen hun bv te houden en vanuit de onderneming te beleggen. Daarbij spelen vennootschapsbelasting en uiteindelijk box 2 een rol. Niet per definitie voordeliger, maar afhankelijk van de situatie kan het fiscaal interessant zijn.
En in box 3 kennen we natuurlijk het heffingsvrije vermogen. In 2026 bedraagt dat €59.357 per persoon en €118.714 voor fiscale partners samen. Partners kunnen bovendien hun gezamenlijke box 3-grondslag bij de aangifte verdelen.
Het gaat daarbij niet om willekeurig vermogen van de ene box naar de andere verplaatsen. De fiscale regels bepalen waar vermogen thuishoort. Maar hoe je spaart, belegt, pensioen opbouwt en ondernemingsvermogen aanhoudt, maakt wel degelijk verschil.
Waarom zou dat met het nieuwe box 3-stelsel ineens anders zijn?
Vanaf 2028 krijgt de belegger meer regie
Het kabinet wil vanaf 2028 overstappen op belastingheffing over het werkelijke rendement. Een belangrijk onderdeel van de nieuwste plannen is de vermogenswinstbelasting voor aandelen, ETF’s en obligaties.
Dat betekent dat je over koerswinsten pas belasting betaalt wanneer je ze daadwerkelijk realiseert, bijvoorbeeld door te verkopen. Rente en dividend blijven wel jaarlijks belast.
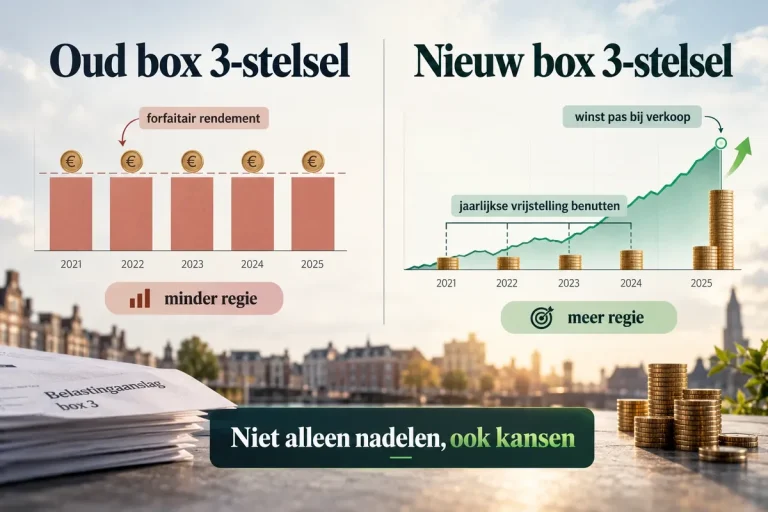
Voor beleggers die hun vermogen voor de lange termijn opbouwen, vind ik dat een belangrijke verbetering ten opzichte van een jaarlijkse belasting op ongerealiseerde koerswinsten.
Je bepaalt immers grotendeels zelf wanneer je winst neemt en daarmee ook wanneer de belastingheffing plaatsvindt. Dat biedt mogelijkheden voor fiscale planning.
De jaarlijkse vrijstelling slim benutten
En dan wordt het interessant.
In het oorspronkelijke wetsvoorstel was sprake van €1.800 heffingsvrij resultaat per persoon. Het kabinet heeft voorgesteld dit te verlagen naar €1.000, maar daar is inmiddels politieke weerstand tegen. Het definitieve bedrag staat dus nog niet vast. Stel dat de vrijstelling uiteindelijk €1.000 bedraagt.
Een rekenvoorbeeld
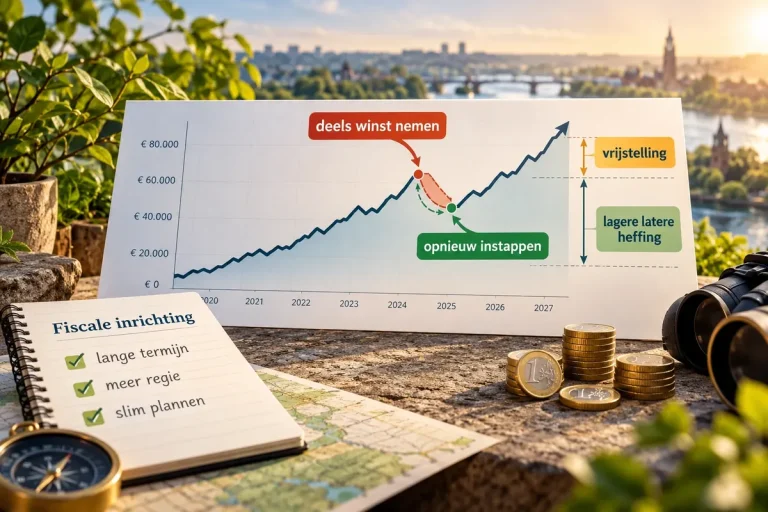
- Je hebt voor €20.000 aan ETF’s gekocht en je portefeuille is inmiddels €25.000 waard. Je hebt €5.000 ongerealiseerde koerswinst.
- In plaats van je beleggingen jarenlang onaangeroerd te laten, verkoop je voor €5.000 aan ETF’s. Daarmee realiseer je €1.000 winst.
- Vervolgens koop je voor hetzelfde bedrag opnieuw ETF’s aan.
Je hebt dan €1.000 winst gerealiseerd, maar bent nog steeds voor hetzelfde bedrag belegd. Door de nieuwe aankoop stijgt ook je gemiddelde fiscale aankoopprijs. Bij een toekomstige verkoop is daardoor minder koerswinst belastbaar.
Bij een tarief van 36% kan dat uiteindelijk €360 belasting schelen. Zou de vrijstelling €1.800 worden, dan loopt het potentiële voordeel op tot €648 per jaar.
En wat nu als je dit gedurende tien of twintig jaar consequent toepast? Dan kan een relatief bescheiden jaarlijkse vrijstelling op de lange termijn een aanzienlijk verschil maken.
Natuurlijk zijn er voorwaarden. Rente en dividend gebruiken dezelfde vrijstelling, er moeten voldoende koerswinsten zijn en transactiekosten tellen mee. Bovendien moet uit de definitieve wetgeving blijken of direct terugkopen zonder fiscale beperkingen mogelijk blijft.
Maar juist dat vind ik interessant: het nieuwe stelsel biedt mogelijk kansen die we vandaag nog nauwelijks bespreken.
In het buitenland gebeurt dit al
Het idee is bepaald niet nieuw.
Een jaarlijkse vrijstelling van €1.000 voor kapitaalinkomsten, of €2.000 voor gezamenlijk belaste partners. Beleggers gebruiken deze ruimte onder andere door bewust koerswinst te realiseren.
Een jaarlijkse vrijstelling voor vermogenswinsten van momenteel £3.000. Wel geldt een dertig-dagenregel die voorkomt dat je door direct dezelfde aandelen terug te kopen zomaar een hogere fiscale aankoopprijs creëert.
Het laat zien dat een vermogenswinstbelasting niet alleen invloed heeft op hoeveel belasting je betaalt, maar ook op de manier waarop je je beleggingen beheert.
Er zijn meer mogelijkheden
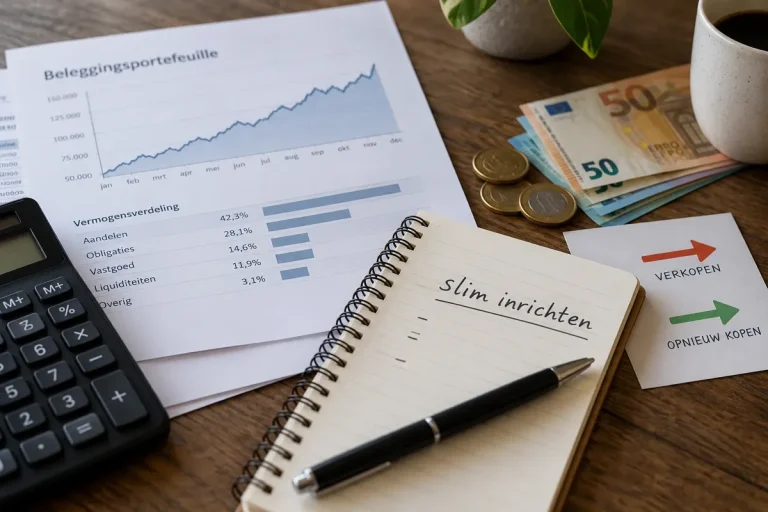
De jaarlijkse vrijstelling is wat mij betreft slechts één voorbeeld.
Onder het nieuwe voorstel worden bepaalde beleggingskosten aftrekbaar. Ook kunnen fiscale verliezen onder voorwaarden worden verrekend met toekomstige positieve resultaten.
Daarnaast begint de fiscale berekening voor bestaande beleggingen in principe met de waarde op 1 januari 2028. Koerswinsten die je daarvoor hebt opgebouwd, worden daardoor niet alsnog onder de nieuwe vermogenswinstbelasting belast.
En vergeet het belastinguitstel niet. Wie jarenlang belegt zonder zijn koerswinst te realiseren, hoeft over die waardestijging voorlopig ook geen belasting af te dragen. Het vermogen blijft dus langer beschikbaar om verder te renderen.
Daarmee worden niet alleen je beleggingskeuzes, maar ook de timing van je transacties en de inrichting van je totale vermogen belangrijker.
Iets minder klagen, iets meer vooruitkijken
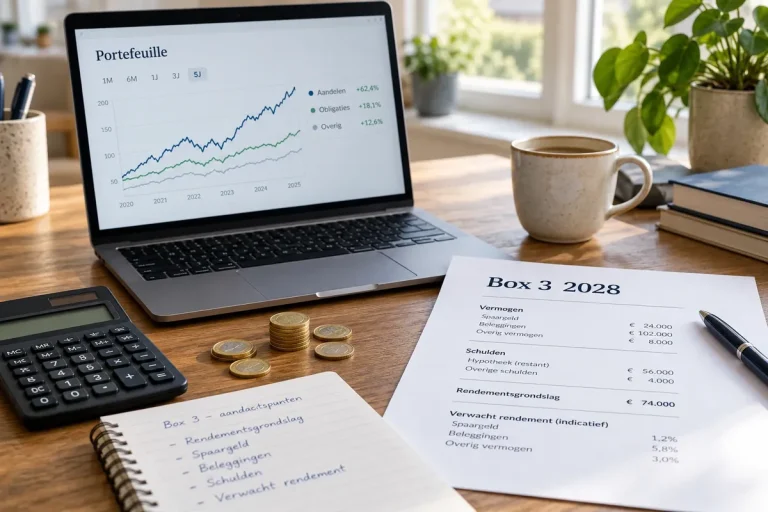
Begrijp me niet verkeerd. Ik ben niet enthousiast over een belastingtarief van 36%. Ook vind ik dat we kritisch moeten blijven op de gevolgen voor kleine beleggers en op de complexiteit van het nieuwe stelsel.
Maar ik zie ook een positieve ontwikkeling. We bewegen naar een systeem waarin het daadwerkelijk behaalde rendement centraal staat en waarin beleggers meer invloed krijgen op het moment waarop zij hun koerswinsten realiseren.
Dat vraagt misschien om een andere manier van beleggen en om meer aandacht voor fiscale inrichting. Maar dat is niets nieuws. Ook nu kan een verstandige verdeling van vermogen tussen box 1, box 2 en box 3 op de lange termijn duizenden euro’s verschil maken.
Mijn conclusie
Laten we vooral kritisch blijven op box 3, maar niet vergeten naar de mogelijkheden te kijken. De wetgeving is nog niet definitief en er zullen ongetwijfeld veranderingen volgen.
Tot die tijd kijk ik liever niet alleen naar wat het nieuwe stelsel mij mogelijk gaat kosten, maar vooral naar hoe ik er straks verstandig mee kan omgaan.
Dit artikel is een column en geen persoonlijk financieel of fiscaal advies. Bedragen en regels zijn gebaseerd op de plannen zoals die op het moment van schrijven bekend zijn.