
Nederlanders noemen zichzelf voorzichtig met geld. Soms terecht. Maar soms is voorzichtigheid gewoon uitgestelde besluitvorming. Er staat dan geen buffer op de bank, maar een steeds groter bedrag waarvoor niemand nog kan uitleggen wat het daar precies doet.
Eind juni 2026 hadden Nederlandse huishoudens volgens De Nederlandsche Bank €552,6 miljard op spaarrekeningen en €113,2 miljard op betaalrekeningen staan. Hun directe effectenbezit bedroeg €234,2 miljard. Er stond dus bijna drie keer zoveel bij banken als in aandelen, fondsen en obligaties samen.
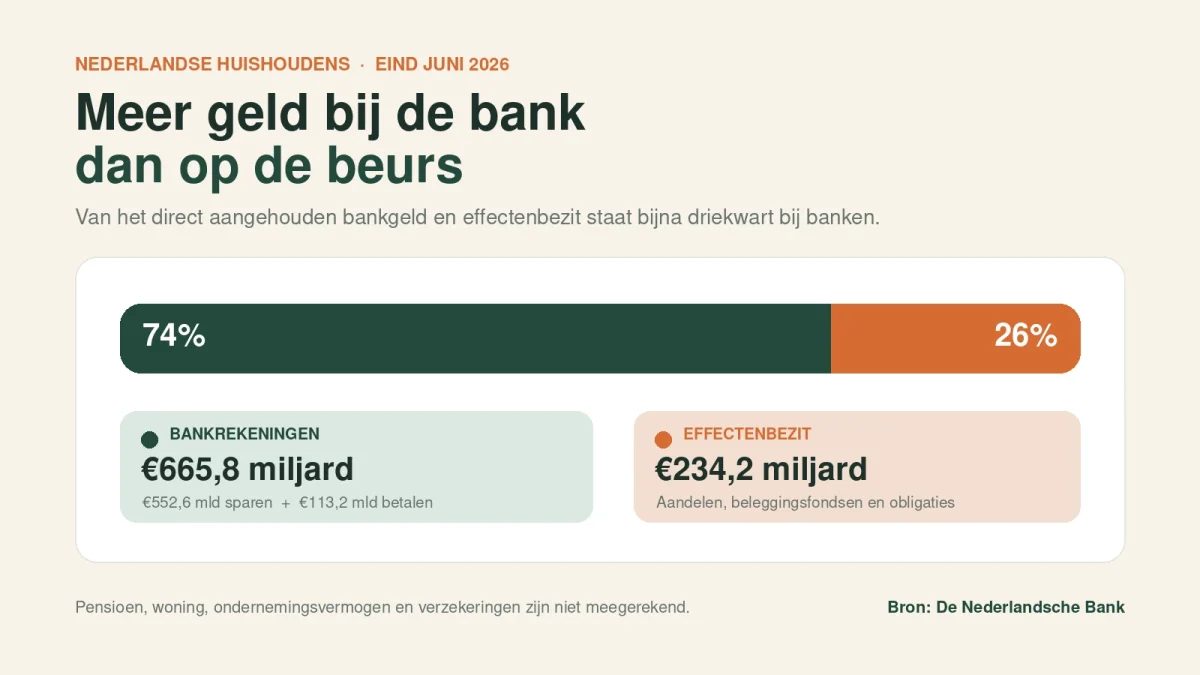
Een flink deel daarvan heeft een goede reden. We moeten rekeningen betalen, tegenvallers kunnen opvangen en soms staat een aankoop voor de deur. Maar ik geloof niet dat iedere euro daar bewust is neergezet.
De AFM schat dat ongeveer 800.000 huishoudens genoeg financiële ruimte hebben om te beleggen, maar dat niet doen. Deze mensen hebben meer liquide middelen dan hun referentiebuffer vraagt. Ze missen volgens de toezichthouder mogelijk rendement dat later juist nodig kan zijn.
Mijn regel is simpel: cash moet een taak hebben. Angst is geen taak.
Ik reserveer mijn buffer en het geld dat ik binnen drie jaar echt nodig heb. Van wat daarna overblijft, wil ik dat een groot deel in de markt rendeert.
Een buffer zonder grens wordt een alibi
Ik ben niet tegen sparen. Ik ben tegen onberekend sparen.
Een goede buffer voorkomt dat ik bij een kapotte auto, een rustige werkmaand of een onverwachte rekening beleggingen moet verkopen. Maar een buffer moet een bedrag hebben. Anders wordt ieder denkbaar probleem een reden om nog wat extra geld opzij te zetten.
Misschien gaat het dak ooit lekken. Misschien valt het inkomen een tijdje terug. Misschien komt er een andere auto. Allemaal mogelijk. Toch kan niet iedere toekomstige onzekerheid vooraf volledig met cash worden afgedekt. Wie dat probeert, bouwt geen buffer meer op, maar een schuilkelder.
Ik wil daarom drie dingen weten. Welke tegenvaller wil ik kunnen betalen, hoeveel kost die ongeveer en wanneer kan het geld nodig zijn? Kan ik daar geen antwoord op geven, dan is het waarschijnlijk geen buffer maar vermogen zonder plan.
Een buffer is op een gegeven moment vol. Daarna begint niet méér veiligheid, maar gemist rendement.
Stilstaand geld toont zijn verlies niet
Bij aandelen zie je iedere daling meteen. Een spaarrekening laat geen rode koers zien. Dat maakt sparen prettig, maar niet automatisch veilig.
Bij twee procent inflatie verliest €100.000 zonder rente in zeven jaar ongeveer €13.000 aan koopkracht. Zelfs wanneer de spaarrente de inflatie precies bijhoudt, groeit de koopkracht vóór belasting niet. Je blijft dan staan waar je stond.
Gemist rendement is minder zichtbaar, maar kan veel groter zijn. Neem als rekenvoorbeeld €100.000 gedurende zeven jaar. Bij twee procent rendement groeit dat naar ongeveer €114.900. Bij zeven procent wordt het ongeveer €160.600. Het verschil is bijna €45.700.
Het mogelijke verschil tussen twee en zeven procent rendement over zeven jaar bij een startbedrag van €100.000.
Dat is geen voorspelling. De beurs levert geen keurige zeven procent per jaar en kan na zeven jaar lager staan. Het voorbeeld laat wel zien dat voorzichtigheid een prijs heeft. Wie alleen naar mogelijk beursverlies kijkt, ziet slechts de helft van het risico.
Waarom ik drie jaar als grens gebruik
Drie jaar is geen magische veilige termijn. De beurs kan precies op het verkeerde moment dalen. Toch vind ik het lang genoeg om beleggen serieus te overwegen, zeker wanneer het doel flexibel is.
De AFM noemt drie tot vijf jaar als minimale termijn om aan beleggen te denken. Ik trek mijn persoonlijke grens aan de onderkant daarvan. Niet omdat drie jaar zekerheid geeft, maar omdat ik accepteer dat rendement onzeker is.
Wil ik over exact drie jaar een woning kopen en heb ik iedere euro nodig, dan beleg ik dat bedrag niet. Wil ik over ongeveer vijf jaar misschien een camper kopen, maar kan dat ook een jaar later of iets goedkoper, dan beleg ik een groot deel wel. Flexibiliteit verlengt in de praktijk mijn horizon.
| Wanneer heb ik het nodig? | Mijn persoonlijke vertrekpunt |
|---|---|
| Binnen 3 jaar, vaste uitgave | Grotendeels sparen of een passend deposito |
| Over 3 tot 5 jaar, flexibel doel | Ongeveer 50 tot 70 procent aandelen |
| Over 5 tot 7 jaar | Ongeveer 70 tot 90 procent aandelen |
| Over 7 jaar of later | Aandelen vormen voor mij de kern, soms vrijwel de hele pot |
Dit is mijn manier van kijken, geen persoonlijk advies en geen garantie op winst.
Risicodraagkracht is geen risicobereidheid
Hier wordt het vaak te gemakkelijk gemaakt. Een vragenlijst vraagt hoe je je voelt bij verlies en plakt daar een profiel op. Maar gevoel is slechts de helft.
Risicodraagkracht
Dit is financieel. Wat gebeurt er met je leven als de portefeuille hard daalt? Kun je je rekeningen blijven betalen, je doel uitstellen en je beleggingen laten staan? Inkomen, buffer, schulden, horizon en toekomstige opnames bepalen deze ruimte.
Risicobereidheid
Dit is gedrag. Wat doe je wanneer het verlies werkelijk op je scherm staat? Blijf je kopen, doe je niets of verkoop je om de onrust te stoppen? Je reactie in een slechte markt zegt meer dan je antwoord tijdens een goede markt.
Een ondernemer kan oprecht zeggen dat hij goed tegen risico kan. Toch kan zijn draagkracht beperkt zijn. Tijdens een recessie kunnen zijn omzet en zijn beleggingen tegelijk dalen. Als hij dan geld uit de portefeuille moet halen, wordt een tijdelijk koersverlies een definitief verlies. Zijn probleem is niet angst, maar een kwetsbare kasstroom.
Bij iemand in loondienst kan het precies andersom zijn. Een stabiel inkomen, een ruim pensioen, een goede buffer en twintig jaar tijd geven veel draagkracht. Maar als die persoon bij vijftien procent verlies alles verkoopt, is de bereidheid laag. Dan is zeventig procent aandelen die wordt vastgehouden beter dan negentig procent die bij paniek wordt verkocht.
Ik kijk daarom altijd naar de laagste van de twee. Veel bereidheid maakt een lage draagkracht niet hoger. Veel draagkracht voorkomt geen paniekverkoop.
Twee vragen, twee antwoorden: kan ik een halvering financieel doorstaan, en blijf ik dan ook werkelijk zitten? De eerste vraag meet draagkracht, de tweede bereidheid.
Een halvering is geen theoretisch risico
Ik wil het aandelenrisico niet kleiner maken dan het is. De MSCI World verloor volgens MSCI tijdens de kredietcrisis op het dieptepunt 57,82 procent. Een portefeuille van €100.000 was toen tijdelijk nog ongeveer €42.200 waard.
Dat getal moet je niet wegpoetsen met een zin over de lange termijn. Je moet het meenemen vóórdat je belegt. Als zo’n daling je dwingt te verkopen, heb je te veel risico genomen. Als je financieel kunt blijven zitten maar weet dat je het emotioneel niet volhoudt, geldt hetzelfde.
Voor mij is dit geen argument om geld jarenlang op de bank te laten staan. Het is een argument voor brede spreiding, een echte buffer en een percentage dat past. Op 7K leg ik bij Risico en rendement uitgebreider uit waarom rendement zonder onzekerheid niet bestaat.
Leeftijd is niet de beslissende factor
Ik gebruik de regel van honderd min je leeftijd niet. Een zestigjarige van wie AOW en pensioen alle vaste lasten dekken, kan veel risico dragen met het overige vermogen. Een veertigjarige die over drie jaar een huis koopt, kan dat met zijn aanbetaling niet.
Niet leeftijd, maar afhankelijkheid bepaalt de verdeling. Hoeveel moet er uit de portefeuille komen, wanneer en hoe uitstelbaar is dat? De onttrekkingscalculator helpt om die toekomstige kasstroom zichtbaar te maken.
Mijn antwoord is dus niet voorzichtig
Ik reserveer wat ik nodig heb voor mijn buffer en concrete uitgaven in de komende drie jaar. Daarna moet iedere euro op de spaarrekening kunnen uitleggen waarom hij daar nog staat.
Een vaag plan voor ooit vind ik onvoldoende. Algemene angst voor een beursdaling ook. Geld dat vijf, zeven of tien jaar niets hoeft te doen, hoort voor mij niet grotendeels op een deposito. Het hoort breed gespreid in de markt, met een aandelenpercentage dat mijn draagkracht en bereidheid aankunnen.
Dat is niet roekeloos. Roekeloos is beleggen met geld dat je volgende zomer nodig hebt. Maar tonnen laten stilstaan zonder doel en dat veiligheid noemen, vind ik evenmin verstandig.
Cash moet een taak hebben. Angst is geen taak.
Geef iedere euro een bestemming
Breng eerst je buffer, concrete uitgaven en volledige vermogen in kaart. Daarna zie je welk bedrag werkelijk vrij is om te beleggen.
Bekijk de app van 7K Bereken vermogensgroeiDisclaimer: dit artikel bevat mijn persoonlijke visie en algemene informatie. De voorbeelden vormen geen persoonlijk financieel of beleggingsadvies. Beleggen brengt risico’s met zich mee en je kunt een deel van je inleg verliezen.