
Obligaties waren jarenlang het saaie deel van een portefeuille waar nauwelijks nog iets mee te verdienen viel. Inmiddels ziet de wereld er anders uit. De rente is weer opgelopen en nieuwe obligaties bieden een hogere vergoeding. Daarmee komt een oude vraag opnieuw op tafel: horen obligaties weer thuis in de portefeuille van een gewone belegger?
In september 2026 verhoogde de Europese Centrale Bank haar belangrijkste rentetarieven met 0,25 procentpunt. De aanleiding was een sterker dan verwachte inflatiedruk. Dat maakt sparen aantrekkelijker, maar heeft ook gevolgen voor obligaties. Nieuwe leningen worden tegen hogere rentes uitgegeven en bestaande obligaties worden opnieuw geprijsd.
Ik heb obligaties lange tijd nauwelijks interessant gevonden. Niet omdat het fundamenteel slechte beleggingen zijn, maar omdat de vergoeding erg laag was. Voor een rendement rond nul nam je nog steeds rente-, inflatie- en kredietrisico. Nu de rente weer oploopt, verdient die conclusie een herziening. Niet iedere obligatie is plotseling een koopje, maar de categorie als geheel is weer het bekijken waard.
Wat koop je eigenlijk met een obligatie?
Wie een obligatie koopt, leent geld uit aan een overheid, bedrijf of andere instelling. In ruil daarvoor ontvang je meestal periodiek rente: de coupon. Aan het einde van de looptijd betaalt de uitgever de hoofdsom terug, zolang die aan zijn verplichtingen kan voldoen.
Dat klinkt eenvoudiger dan een aandeel, maar een obligatie kent meerdere bewegende delen. De coupon kan vaststaan, terwijl de marktwaarde dagelijks verandert. Ook zegt een hoge coupon op zichzelf weinig over het rendement dat jij behaalt. Koop je een obligatie boven of onder de nominale waarde, dan wijkt jouw rendement af van de coupon.
Waarom een stijgende rente twee gezichten heeft
Bij obligaties bewegen marktrente en koers doorgaans in tegengestelde richting. Dat is geen beurswijsheid, maar een logisch gevolg van concurrentie tussen oude en nieuwe leningen.
Een eenvoudig voorbeeld
Stel dat je een obligatie van €1.000 bezit die jaarlijks 2% rente uitkeert. Een jaar later worden vergelijkbare nieuwe obligaties uitgegeven met 4% rente. Niemand betaalt dan graag nog €1.000 voor jouw jaarlijkse uitkering van €20, als een nieuwe lening €40 oplevert. De koers van de oude obligatie daalt totdat het verwachte rendement weer beter aansluit op de markt.
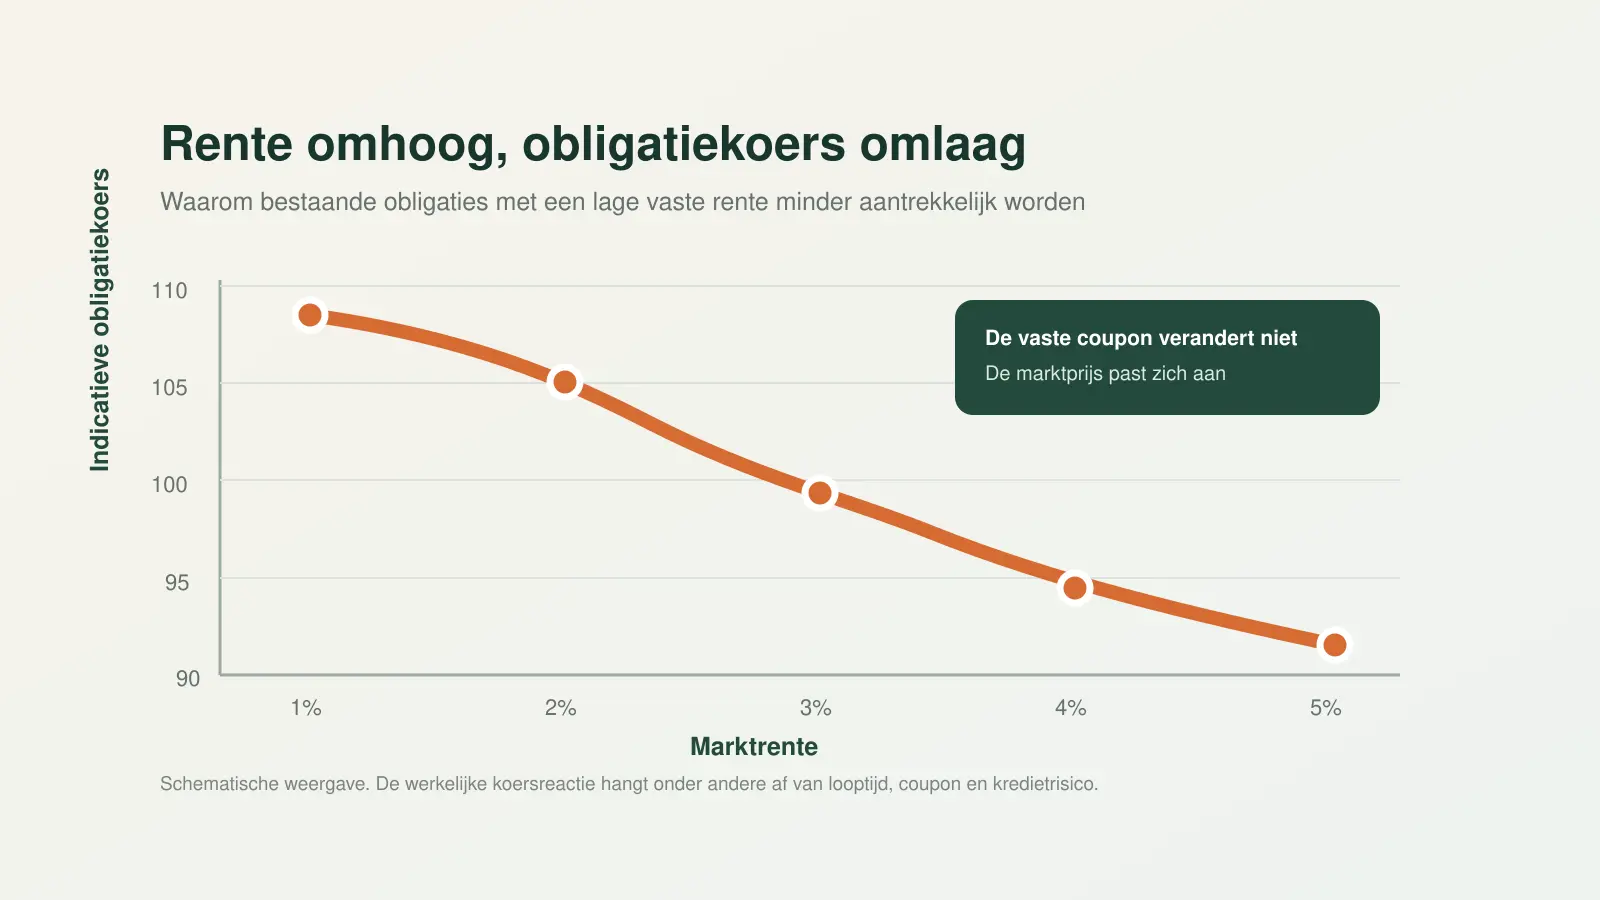
Voor een bestaande obligatiehouder kan een rentestijging dus tijdelijk pijn doen. Voor iemand die nieuw geld belegt, ontstaat juist een hoger aanvangsrendement. En in een obligatiefonds worden aflopende leningen en ontvangen coupons na verloop van tijd tegen de hogere rente herbelegd.
Dat laatste wordt nogal eens vergeten. Een stijgende rente is niet uitsluitend slecht voor obligaties. Het korte-termijneffect is een lagere koers; het langere-termijneffect kan een hoger inkomen zijn. Hoe snel dat tweede effect het eerste inhaalt, hangt onder meer af van de looptijd van de portefeuille.
Couponrente is niet hetzelfde als rendement
Bij het beoordelen van een obligatie of obligatie-ETF is de coupon niet het belangrijkste getal. Kijk liever naar het rendement tot de einddatum, in het Engels yield to maturity. Dat cijfer houdt rekening met de huidige koers, de couponbetalingen en de terugbetaling aan het einde van de looptijd. Bij een afzonderlijke obligatie is het een berekend jaarrendement als je de lening tot het einde aanhoudt en de uitgever gewoon betaalt.
Voor een obligatie-ETF is het geen belofte. Het fonds koopt en verkoopt leningen, koersen veranderen en wanbetalingen of kosten kunnen het gerealiseerde resultaat beïnvloeden. Toch geeft het verwachte rendement van de onderliggende portefeuille een bruikbaarder vertrekpunt dan alleen het dividend dat het fonds recent uitkeerde.
Looptijd en duration: hoeveel last heb je van een rentebeweging?
Niet iedere obligatie reageert even sterk op een renteverandering. Een lening die over twee jaar wordt afgelost, is meestal minder rentegevoelig dan een lening met nog twintig jaar te gaan. De maatstaf die veel fondsen hiervoor gebruiken heet duration.
Duration geeft bij benadering aan hoeveel de koers verandert als de marktrente één procentpunt beweegt. Heeft een fonds een duration van 6, dan kan een rentestijging van één procentpunt grofweg tot een koersdaling van 6% leiden. Daalt de rente met één procentpunt, dan werkt het ongeveer andersom. Het blijft een benadering; grote rentebewegingen, coupons en veranderingen in de portefeuille maken de werkelijkheid minder strak. FINRA legt deze relatie tussen duration en renterisico uitgebreider uit.
Voor iemand die vooral rust zoekt, zijn kortlopende obligaties daarom vaak overzichtelijker. Je ontvangt meestal minder rente dan bij lange looptijden, maar de koers schommelt ook minder sterk door renteveranderingen.
Obligaties kopen: een losse obligatie of een obligatie-ETF?
| Losse obligatie | Obligatie-ETF | |
|---|---|---|
| Spreiding | Beperkt, tenzij je veel verschillende leningen koopt | Vaak tientallen tot duizenden leningen in één fonds |
| Einddatum | Duidelijk: de lening loopt op een vast moment af | Meestal geen einddatum; het fonds vervangt aflopende leningen |
| Terugbetaling | Nominale waarde bij afloop, als de uitgever betaalt | Geen gegarandeerde persoonlijke terugbetaling op een vaste datum |
| Gemak | Meer selectie en administratie nodig | Eenvoudig verhandelbaar en automatisch gespreid |
| Kosten | Transactie- en mogelijk bewaarkosten | Transactiekosten plus jaarlijkse fondskosten |
Voor veel particuliere beleggers is een brede obligatie-ETF de eenvoudigste oplossing. Dat betekent niet dat een fonds risicoloos is. Een traditioneel obligatiefonds houdt zijn gemiddelde looptijd ongeveer op peil en heeft daardoor voortdurend renterisico. Wil je geld op een specifieke datum terug, dan kan een losse obligatie of een ETF met een vaste einddatum beter aansluiten.
Wie nog niet vertrouwd is met fondsen, kan eerst onze uitleg over ETF’s en indexfondsen lezen. De verpakking werkt hetzelfde, al is de inhoud anders dan bij een aandelen-ETF.
Staatsobligaties, bedrijfsobligaties en high yield
Het woord obligatie doet soms vermoeden dat alle leningen defensief zijn. Dat is niet zo. Het risico wordt in belangrijke mate bepaald door degene aan wie je geld uitleent.
- Staatsobligaties van kredietwaardige eurolanden hebben doorgaans een relatief klein kredietrisico. De rente is daardoor vaak lager.
- Investment-grade bedrijfsobligaties betalen meestal wat meer, omdat een bedrijf eerder in betalingsproblemen kan komen dan een sterke overheid.
- High-yieldobligaties bieden een hogere rente, maar hebben een lagere kredietwaardigheid. Tijdens economische onrust kunnen ze fors dalen en zich meer als aandelen gedragen.
Een hoge rente is dus nooit een gratis extraatje. Soms is het simpelweg de vergoeding voor een groter risico dat de rente of hoofdsom niet volledig wordt betaald. Kijk daarom niet alleen naar het rendement, maar ook naar kredietwaardigheid, spreiding en de positie van de lening wanneer een bedrijf failliet gaat.
Is een obligatie hetzelfde als sparen?
Nee. Een spaarrekening en een obligatie kunnen beide rente opleveren, maar de bescherming en prijsvorming verschillen wezenlijk.
| Spaarrekening of deposito | Obligatie of obligatie-ETF | |
|---|---|---|
| Waarde | Nominaal stabiel, afgezien van inflatie | Dagelijkse koersschommelingen mogelijk |
| Bescherming | Bij aangesloten banken tot €100.000 per persoon per bank beschermd | Niet beschermd door de depositogarantie |
| Rendement | Rente kan variabel zijn; deposito meestal vooraf vast | Afhankelijk van coupon, aankoopkoers, rente, kosten en kredietrisico |
| Beschikbaarheid | Spaargeld direct; deposito vaak tijdelijk vast | Verhandelbaar, maar de verkoopkoers kan tegenvallen |
Geld voor onverwachte uitgaven hoort daarom niet in een obligatiefonds. Zelfs een fonds met kortlopende staatsleningen kan tijdelijk in waarde dalen. Houd voor je buffer een spaarrekening aan en beleg alleen het deel dat past bij je doel en horizon. De Nederlandse Depositogarantie beschermt geld bij aangesloten banken tot €100.000 per persoon per bank; die bescherming geldt niet voor obligaties en beleggingsfondsen.
De risico’s die gemakkelijk worden onderschat
Renterisico
Stijgt de marktrente verder, dan kunnen bestaande obligaties opnieuw in koers dalen. Hoe langer de duration, hoe groter doorgaans de beweging.
Kredietrisico
Een uitgever kan rente of aflossing niet betalen. Een fonds spreidt dit risico, maar haalt het niet volledig weg. Ook een lagere kredietbeoordeling kan de koers al drukken zonder dat er daadwerkelijk een wanbetaling is.
Inflatierisico
Een vaste rente kan aantrekkelijk lijken, maar koopkracht is wat uiteindelijk telt. Ontvang je 3% terwijl prijzen met 4% stijgen, dan ga je er reëel op achteruit.
Valutarisico
Een Amerikaanse obligatie kan een hogere rente bieden, maar een dalende dollar kan dat voordeel voor een eurobelegger uitwissen. Voor het defensieve deel van een portefeuille kiezen veel beleggers daarom voor euro-obligaties of een fonds dat valutarisico afdekt.
Liquiditeits- en kostenrisico
Niet iedere losse obligatie wordt actief verhandeld. Het verschil tussen bied- en laatprijs kan aanzienlijk zijn. Bij een ETF spelen daarnaast de jaarlijkse fondskosten en transactiekosten van je broker mee. Controleer vooraf wat je betaalt; onze pagina Hoe kies je een broker? helpt daarbij.
Voor wie kunnen obligaties nu interessant zijn?
Obligaties zijn geen verplichte bouwsteen. Iemand met een zeer lange horizon, een stabiel inkomen en voldoende tolerantie voor koersdalingen kan bewust vrijwel volledig in aandelen beleggen. Diegene moet dan wel accepteren dat een aandelenportefeuille tussentijds hard kan dalen.
Een positie in obligaties kan logischer worden wanneer je:
- dichter bij het moment komt waarop je het geld wilt gebruiken;
- minder grote schommelingen wilt dan bij een portefeuille met alleen aandelen;
- regelmatig inkomen uit je vermogen wilt ontvangen;
- een deel van je portefeuille beschikbaar wilt hebben om na een beursdaling te herbalanceren;
- merkt dat een volledig aandelenrisico je onrustig maakt.
Juist dat laatste is praktisch belangrijk. De theoretisch beste portefeuille helpt weinig als je hem tijdens de eerste forse daling verkoopt. Op Risico en rendement lees je meer over het verschil tussen risico kunnen dragen en risico willen dragen.
Zeven punten om vóór aankoop te controleren
- Wat is het actuele rendement tot de einddatum van de obligatie of portefeuille?
- Hoe lang is de looptijd en wat is de duration?
- Welke kredietkwaliteit hebben de uitgevers?
- Is het fonds breed genoeg gespreid?
- Loop je valutarisico en wordt dat eventueel afgedekt?
- Wat zijn de fondskosten, transactiekosten en bied-laatverschillen?
- Welke functie krijgt deze belegging in jouw totale plan?
Nu kopen of wachten op nog meer rente?
Dat is dezelfde timingvraag die ook bij aandelen zo lastig te beantwoorden is. Als de rente verder stijgt, kunnen obligatiekoersen eerst lager. Als de economie afkoelt of inflatie sneller terugvalt en de rente daalt, kunnen vooral langerlopende obligaties juist in waarde stijgen. Beide verhalen klinken achteraf vanzelfsprekend; vooraf blijft het een verwachting.
Wie obligaties koopt als structureel onderdeel van een portefeuille, hoeft de rentetop niet exact te raden. Je kunt de looptijd afstemmen op je doel, breed spreiden en eventueel stapsgewijs instappen. Daarmee verdwijnt het risico niet, maar voorkom je dat alles afhangt van één voorspelling over het volgende rentebesluit.
Zie obligaties dus niet als een tijdelijke gok op dalende rente. Vraag liever wat je met dat deel van je vermogen wilt bereiken. Stabiliteit? Inkomen? Een concreet bedrag over een aantal jaar? Het antwoord bepaalt welk type obligatie past — en soms is sparen of een deposito gewoon de betere keuze.
Wat betekent dit voor je totale portefeuille?
Obligaties staan nooit op zichzelf. De verhouding tussen aandelen, obligaties en spaargeld moet passen bij je doel, horizon en draagkracht. Begin bij Beginnen met beleggen of bereken met de vermogensgroeitool hoe verschillende rendementen op lange termijn doorwerken.
Conclusie
Ja, obligaties zijn door de hogere rente weer interessanter geworden. Het verwachte inkomen ligt hoger dan in de jaren waarin de marktrente rond nul lag. Dat maakt vooral kortlopende staatsobligaties en kwalitatief sterke bedrijfsobligaties opnieuw relevant voor beleggers die stabiliteit of inkomen zoeken.
Maar “obligaties zijn terug” betekent niet dat iedere lening aantrekkelijk is of dat de koers niet meer kan dalen. Looptijd, kredietkwaliteit, valuta, kosten en jouw eigen beleggingsdoel blijven doorslaggevend. Obligaties zijn niet ineens spectaculair geworden. Juist dat maakt ze weer interessant.
Disclaimer: dit artikel is uitsluitend bedoeld als algemene informatie en vormt geen persoonlijk beleggingsadvies. Rendementen en voorbeelden zijn indicatief. Beleggen brengt risico’s met zich mee; je kunt een deel van je inleg verliezen.