



We vertellen mensen dat ze meer verantwoordelijkheid moeten nemen voor hun financiële toekomst. Dat ze niet volledig op de overheid moeten leunen, dat sparen alleen niet genoeg is en dat beleggen kan helpen om vermogen op te bouwen. Maar zodra iemand dat advies opvolgt, staat diezelfde overheid klaar om 36% te heffen over de winst, ook over het deel dat helemaal geen winst is maar alleen inflatie. Daar maak ik me zorgen over.
Ik ben 7K begonnen omdat ik vind dat vermogen opbouwen niet alleen iets mag zijn voor mensen met een private banker, een fiscale adviseur en een familievermogen. Ook iemand die iedere maand €100, €250 of €500 opzijzet, moet de kans krijgen om langzaam iets op te bouwen. Niet met snelle handelswinsten of ingewikkelde producten, maar door verstandig te spreiden, kosten laag te houden en vooral lang vol te houden.
Dat is voor mij geen luxe. Een eigen financiële buffer geeft vrijheid. Het helpt als je eerder wilt stoppen met werken, een periode minder wilt werken, je kinderen wilt ondersteunen of simpelweg niet bij iedere onverwachte rekening in de problemen wilt komen. Hoe meer mensen zelf een deel van hun toekomst kunnen dragen, hoe sterker we als samenleving staan.
Juist daarom begrijp ik weinig van de richting waarin Nederland met box 3 dreigt te gaan.
Europa zegt: laat dat spaargeld werken
De tegenstelling met Europa kan bijna niet groter. De Europese Commissie heeft de Spaar- en Investeringsunie opgezet om burgers juist meer te laten deelnemen aan de kapitaalmarkten. Ongeveer 70% van het spaargeld van Europese huishoudens, zo’n €10.000 miljard, staat volgens de Commissie op bankdeposito’s.
Dat geld is veilig, maar levert vaak weinig op en financiert onvoldoende de bedrijven die Europa nodig heeft voor innovatie, groei en banen. Daarom wil Europa financiële kennis vergroten en beleggen eenvoudiger en toegankelijker maken. Daar hebben burgers, bedrijven en Europa als geheel baat bij.

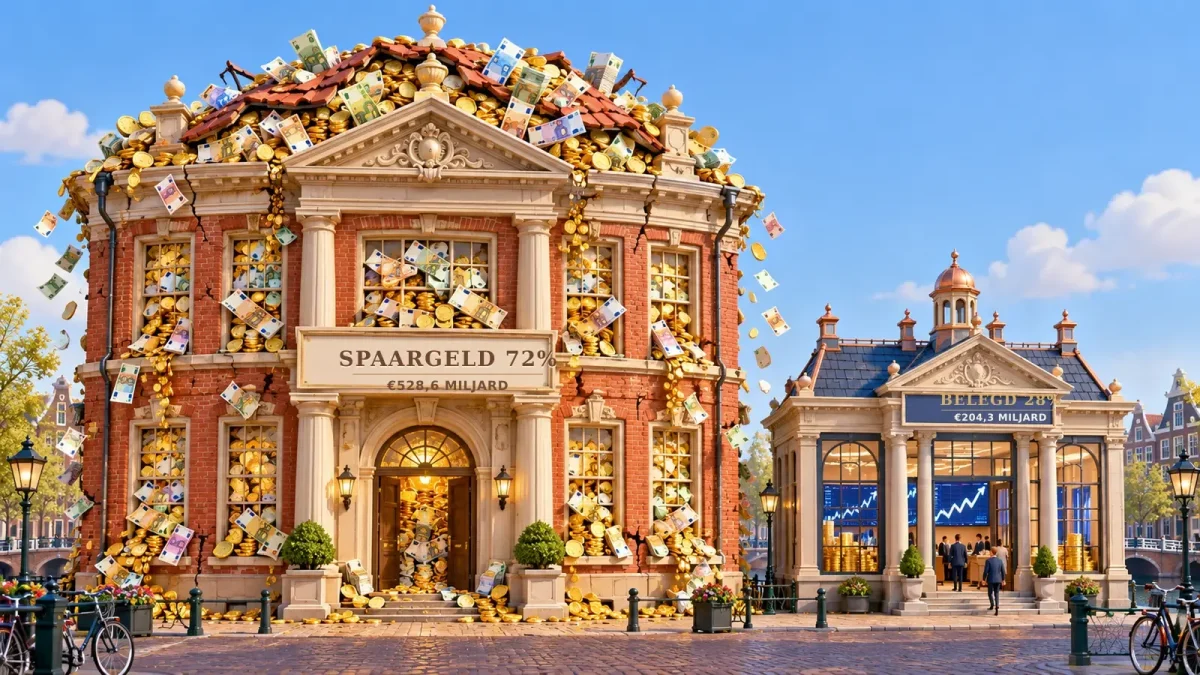
Ik ben het daar volledig mee eens. Niet iedere euro hoeft de beurs op. Een goede buffer hoort gewoon op een spaarrekening. Maar geld dat iemand twintig of dertig jaar kan missen, kan productiever worden ingezet dan op een rekening waar inflatie er langzaam aan knabbelt.
En dan komt Nederland met zijn eigen boodschap: ga vooral beleggen, neem zelf het risico, zet je geld twintig jaar vast, en als het lukt, pakken wij 36% van de winst. Ook wanneer een flink deel van die winst alleen nodig was om dezelfde boodschappen, woning of zorg te kunnen blijven betalen.
Je kunt burgers niet met één hand naar de kapitaalmarkt begeleiden en met de andere hand een fiscaal hek voor de ingang zetten.
‘Werkelijk rendement’ klinkt mooier dan het is
Het nieuwe box 3-stelsel is nog niet definitief. Het kabinet heeft begin oktober 2026 een novelle voor advies naar de Raad van State gestuurd. Daarin wordt voorgesteld om aandelen, obligaties, opties en andere financiële instrumenten vanaf 2028 onder een vermogenswinstbelasting te brengen.
Dat betekent dat de koerswinst pas bij verkoop wordt belast. Dividend en rente blijven jaarlijks belast. Voor beleggingen die je op 1 januari 2028 al bezit, wordt de waarde op die datum het nieuwe fiscale startpunt. Over oudere koerswinsten wordt dan niet achteraf afgerekend.
Ik vind belasting bij verkoop een verbetering ten opzichte van jaarlijks belasting betalen over ongerealiseerde koerswinst. Je hoeft dan geen beleggingen te verkopen om een aanslag te kunnen betalen en het geld kan tot de verkoop blijven renderen.
Maar laat dat positieve punt niet verhullen wat er vervolgens gebeurt. Het voorgestelde tarief bedraagt 36% en de aankoopprijs wordt niet aangepast voor inflatie. De fiscus vergelijkt straks euro’s uit 2028 met euro’s uit 2048 alsof ze precies dezelfde waarde hebben.
Dan belast je geen werkelijk rendement, maar nominale winst.
Inflatie is geen bijzaak als je twintig jaar belegt
Over de twintig volledige jaren van 2006 tot en met 2025 bedroeg de Nederlandse inflatie volgens de consumentenprijsindex van het CBS samengesteld gemiddeld ongeveer 2,33% per jaar. In totaal werden prijzen ongeveer 58,6% hoger.
Wat aan het begin van die periode €100 kostte, kostte twintig jaar later ongeveer €158,55. Dat is de werkelijkheid waar een langetermijnbelegger mee te maken heeft. Een hoger bedrag op je rekening betekent niet automatisch dat je ook evenveel rijker bent geworden.
Neem €100.000 en laat dat twintig jaar groeien met gemiddeld 6% per jaar. Dan staat er uiteindelijk ongeveer €320.700. Op papier is de winst ruim €220.000. Bij 36% belasting volgt bij verkoop een rekening van bijna €79.500. Voor de helderheid laat ik het heffingsvrije resultaat in deze berekening buiten beschouwing.
Maar na correctie voor de gemiddelde inflatie van de afgelopen twintig jaar is de werkelijke koopkrachtwinst geen €220.000, maar ongeveer €102.000. Ook de belastingrekening wordt in euro’s van dezelfde koopkracht minder waard. Onder de streep ontvangt de overheid echter nog altijd ongeveer 49% van de reële winst.
Bij 6% rendement en de gemiddelde Nederlandse inflatie van de afgelopen twintig jaar gaat niet 36%, maar effectief bijna de helft van de echte koopkrachtwinst naar de fiscus.
Dat vind ik erg veel. De belegger brengt het geld in, draagt het risico, doorstaat beursdalingen en moet jarenlang geduld hebben. De overheid loopt geen koersrisico en doet geen storting wanneer de markt tegenzit. Maar zodra het plan slaagt, deelt zij stevig mee. En noemt ze zelfs het behoud van koopkracht een vorm van winst.
Bij hogere inflatie wordt het onhoudbaar
Die gemiddelde inflatie van 2,33% heb ik niet uitgezocht om het erger te laten lijken. Het is gewoon wat Nederland de afgelopen twintig jaar heeft meegemaakt. Maar we weten inmiddels ook dat inflatie langere tijd veel hoger kan liggen.
Bij 6% rendement en 4% inflatie loopt de effectieve belastingdruk over twintig jaar op tot ongeveer 78% van de reële winst. En als rendement en inflatie allebei 4% bedragen, is er vóór belasting helemaal geen koopkrachtwinst. Het vermogen groeit dan alleen genoeg om de hogere prijzen bij te houden.
Toch ontstaat in dat laatste voorbeeld bij €100.000 een nominale winst van ruim €119.000 en een belastingrekening van bijna €43.000. Je bent in koopkracht niets rijker geworden, maar na de belasting wel bijna 20% armer.
Probeer dat maar eens uit te leggen aan iemand die twintig jaar netjes iedere maand geld opzij heeft gezet. “Gefeliciteerd, je hebt je koopkracht behouden. Daarom willen we nu €43.000 van je hebben.”
Dit is precies het soort beleid waardoor mensen denken: laat maar. Dan zet ik het wel op een spaarrekening, geef ik het uit of zoek ik een ingewikkelde constructie. De gedisciplineerde middenklasse wordt ontmoedigd, terwijl mensen met grotere vermogens en goede adviseurs altijd weer op zoek kunnen naar een andere route.
Ik ben niet tegen belasting op rendement
Wie daadwerkelijk geld verdient met vermogen, kan daar belasting over betalen. Inkomen uit kapitaal hoeft voor mij niet automatisch heilig te zijn terwijl inkomen uit arbeid wel stevig wordt belast.
Maar 36% is al een hoog tarief. Als je zo’n tarief wilt verdedigen, moet de grondslag ten minste eerlijk zijn. Belast dan wat iemand werkelijk aan koopkracht heeft gewonnen. Of kies, als je per se nominale winst wilt belasten, voor een tarief waarin is verdisconteerd dat een deel van die winst slechts compensatie voor inflatie is.
Nu kiest Nederland voor het slechtste van twee werelden: een hoog tarief én een kunstmatig opgeblazen winstbegrip.
De overheid weet dat overigens. In de memorie van toelichting staat dat belasting over reëel rendement het beste aansluit bij het draagkrachtbeginsel. Het deel dat nodig is om de koopkracht van het vermogen te behouden, levert geen extra draagkracht op. Daar ben ik het helemaal mee eens.
Toch wordt daarvan afgezien omdat inflatiecorrectie ingewikkelder zou zijn, niet overal in het belastingstelsel wordt toegepast en veel belastingopbrengst kost. Vooral dat laatste zegt genoeg. Inflatie meten kan prima, het CBS doet het elke maand. Het erkennen ervan kost alleen geld.
Zelfredzaamheid moet je belonen, niet bestraffen
We praten voortdurend over de druk op pensioenen, zorg, wonen en sociale voorzieningen. We verwachten dat mensen langer werken, bewuster omgaan met geld en meer zelf regelen. Dan moet je het ook mogelijk maken om financieel op eigen benen te staan.
Vermogen opbouwen is niet hetzelfde als belasting ontwijken. Een brede ETF kopen en die twintig jaar vasthouden is geen fiscale truc. Het is misschien wel de saaiste en meest verantwoordelijke vorm van financiële planning die er bestaat.
Dat is ook waar 7K voor staat. Geen beloftes over snel rijk worden of handelssignalen vanuit een strandstoel, maar begrijpen wat risico en rendement betekenen, regelmatig inleggen en de tijd zijn werk laten doen. Juist de mensen die dat gedisciplineerd doen, zouden niet het gevoel moeten krijgen dat verstandig gedrag fiscaal wordt afgestraft.
Want uiteindelijk heeft Nederland er belang bij dat meer mensen een buffer en vermogen opbouwen. Mensen die een tegenvaller zelf kunnen opvangen, later minder afhankelijk zijn van collectieve voorzieningen en hun geld beschikbaar stellen aan bedrijven die willen groeien.
Wie wil dat burgers hun eigen broek beter ophouden, moet niet verbaasd zijn als ze afhaken wanneer iedere succesvolle stap zwaar wordt belast.
Dit moet er veranderen
- Indexeer de verkrijgingsprijs. Verhoog de aankoopprijs jaarlijks met de CBS-inflatie. Alleen de waardestijging daarboven is echte vermogenswinst.
- Breng het tarief omlaag. Blijft Nederland nominale winst belasten, dan hoort daar geen tarief van 36% bij.
- Bouw minimaal een inflatienoodrem in. Corrigeer in ieder geval wanneer de inflatie boven een vooraf bepaalde grens uitkomt.
- Geef gewone beleggers een serieuze vrijstelling. Een heffingsvrij resultaat van €1.000 past niet bij een beleid dat burgers wil aanmoedigen langdurig vermogen op te bouwen.
Mijn voorkeur is een combinatie van de eerste twee. Indexeer de aankoopprijs en kijk opnieuw naar het tarief. Dan blijft er een stevige belasting over echte winst bestaan, zonder dat de overheid geldontwaarding gebruikt om de rekening ongemerkt te vergroten.
Hier trek ik wel een grens
Box 3 is ingewikkeld en zal dat waarschijnlijk nog wel even blijven. Maar achter alle fiscale techniek zit een eenvoudige politieke keuze: willen we dat gewone mensen vermogen opbouwen, of zien we iedere euro die zij verzamelen vooral als nieuwe belastinggrondslag?
Europa heeft inmiddels door dat spaargeld productiever moet worden ingezet. Nederland kan niet enthousiast aansluiten bij dat verhaal en tegelijkertijd een stelsel optuigen dat langetermijnbeleggers afschrikt.
Daarom vind ik dat dit punt veel harder op tafel moet komen. Niet omdat beleggers geen belasting zouden moeten betalen, maar omdat inflatie geen inkomen is, zelfredzaamheid geen luxe en 36% over een kunstmatig opgeblazen winst gewoon te veel.
Ik wil mensen via 7K helpen een financieel sterkere toekomst op te bouwen. Dan kan ik niet stil blijven wanneer beleid precies de tegenovergestelde richting op duwt.
Laat mensen vermogen opbouwen. Belast echte winst stevig als dat politiek de keuze is, maar blijf met je handen af van de koopkracht die iemand alleen maar probeert te behouden.
Disclaimer: deze column bevat de persoonlijke visie van Wouter Limpens en algemene informatie. De voorbeelden zijn vereenvoudigd en houden onder meer geen rekening met het heffingsvrije resultaat, tussentijds dividend, kosten, verliesverrekening of persoonlijke omstandigheden. Dit is geen fiscaal of persoonlijk beleggingsadvies.