



De nieuwe Box 3-plannen veranderen bijna met de dag. Het kabinet wil veel verder opschuiven naar een vermogenswinstbelasting. Beleggers betalen dan niet ieder jaar belasting over koerswinsten die alleen op papier bestaan, maar in veel gevallen pas wanneer die winst daadwerkelijk wordt gerealiseerd.
Daar hangt volgens de begrotingsberekeningen een stevige rekening aan. In de eerste jaren loopt de lagere belastingopbrengst in de miljarden. Over langere perioden worden zelfs bedragen van tientallen miljarden genoemd.
In de politieke discussie wordt daarom al snel gezegd dat een vermogenswinstbelasting miljarden kost. Dat is begrotingstechnisch te begrijpen, maar het woord kosten verdient wel wat uitleg.
Want belasting die bij verkoop wordt geheven, is niet per definitie verdwenen. Een belastingclaim kan ook naar een later moment verschuiven.
Precies daar zit een belangrijk deel van de discussie.


Wat verandert er in Box 3?
Het oorspronkelijke wetsvoorstel voor de Wet werkelijk rendement box 3 ging uit van een combinatie van twee systemen.
Bij spaargeld, aandelen en veel andere beleggingen zou jaarlijks het werkelijke rendement worden belast. Daarbij gaat het niet alleen om ontvangen rente en dividend, maar ook om waardestijgingen die nog niet daadwerkelijk zijn gerealiseerd.
Dat noemen we een vermogensaanwasbelasting.
Voor onder meer onroerend goed was al een uitzondering voorzien. Daar wordt de waardestijging pas belast wanneer de winst daadwerkelijk wordt gerealiseerd, bijvoorbeeld bij verkoop. Dat is een vermogenswinstbelasting.
Het kabinet heeft eind september 2026 echter een flinke koerswijziging aangekondigd. Vanaf 2028 moeten ook financiële instrumenten zoals aandelen, obligaties en opties onder de vermogenswinstbelasting gaan vallen. Daarmee zou ongeveer 90% van het vermogen met waardeontwikkeling binnen Box 3 onder een systeem van heffing bij realisatie komen te vallen.
Voor de overige relevante vermogensbestanddelen wil het kabinet in 2030 de overstap maken.
Het gaat nog om plannen. Voor de wijziging is een novelle op het wetsvoorstel nodig en de uiteindelijke vorm kan tijdens de parlementaire behandeling nog veranderen.
Box 3 vanaf 2028 in het kort
- Je betaalt belasting over je werkelijke rendement in plaats van over een fictief rendement.
- Rente, dividend en huur worden belast in het jaar dat je ze ontvangt.
- Bij aandelen, obligaties en opties wordt de waardestijging volgens het plan van september 2026 pas belast bij verkoop.
- Het tarief is 36% over het rendement boven een vrijstelling, in het oorspronkelijke voorstel €1.800 per persoon.
- Tot en met 2027 blijft het huidige systeem gelden. Lees hoe dat werkt in box 3 in 2026, of reken het uit met de box 3-calculator.
Ook in een stelsel op basis van werkelijk rendement betaal je belasting over het deel van je rendement dat alleen inflatie is. Waarom dat wringt, lees je in onze column over box 3 en inflatie.
Vermogensaanwas of vermogenswinst: wat is het verschil?
Een eenvoudig voorbeeld maakt het verschil duidelijk.
Stel dat je voor €100.000 aan aandelen bezit. Een jaar later zijn die aandelen €110.000 waard.
Bij een vermogensaanwasbelasting telt de €10.000 waardestijging mee voor de belasting over dat jaar. Ook als je geen enkel aandeel hebt verkocht.
Bij een vermogenswinstbelasting wordt die waardestijging nog niet belast. Verkoop je de aandelen enkele jaren later met winst, dan vindt de fiscale afrekening over de gerealiseerde waardestijging plaats.
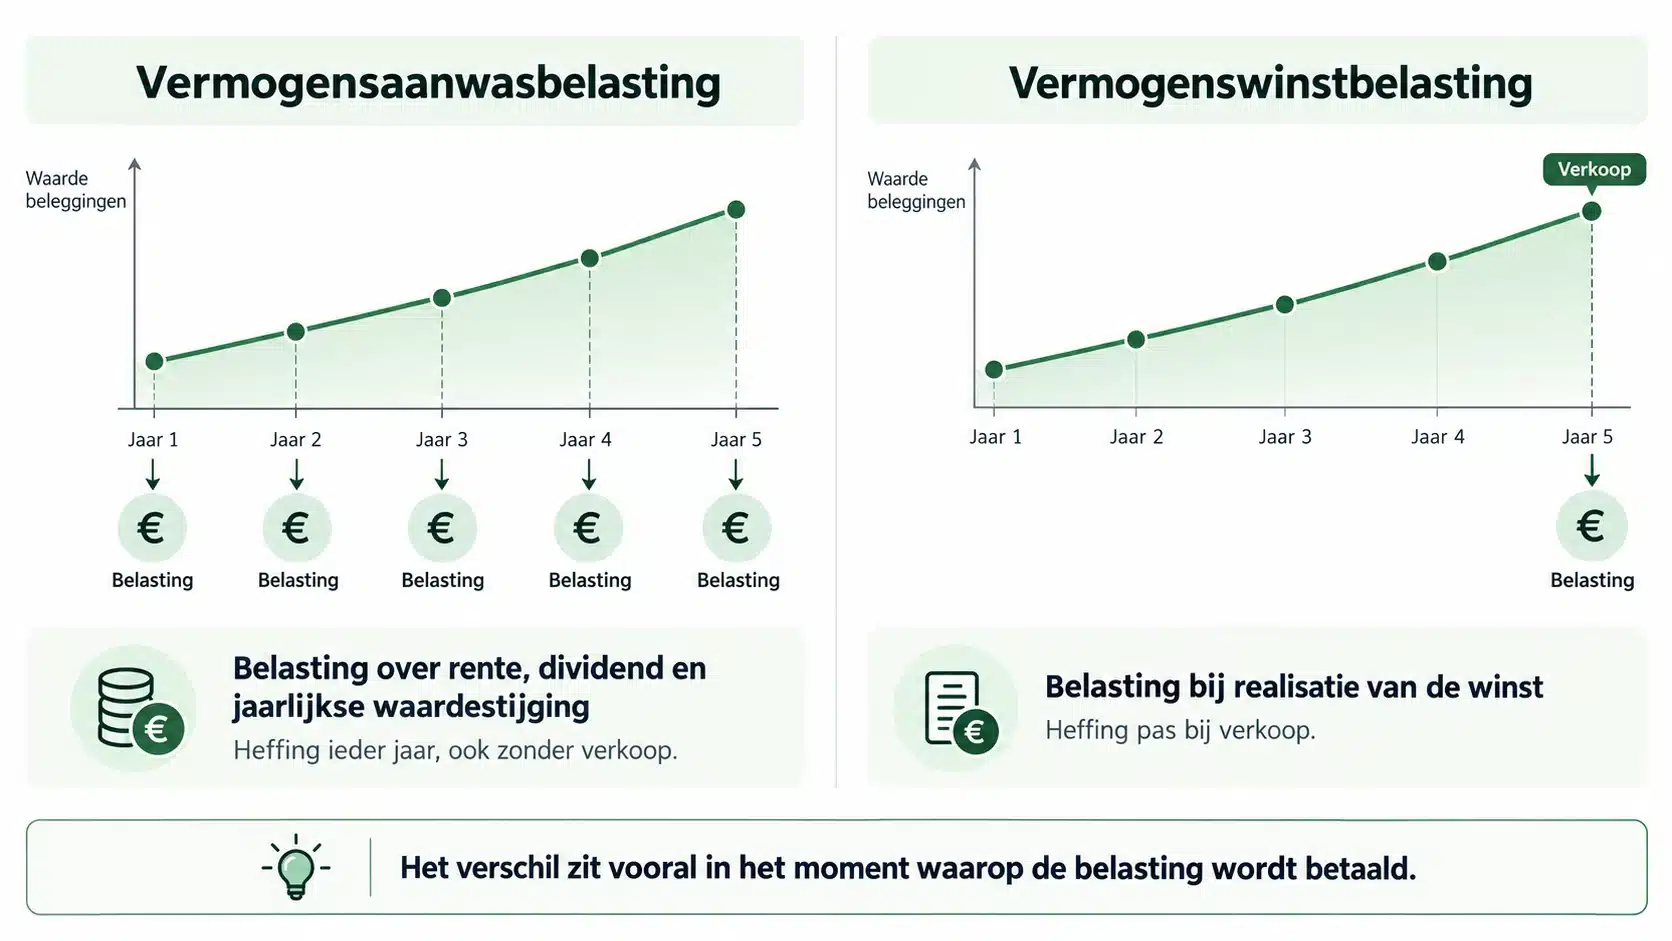
Dat verschil in timing heeft grote gevolgen voor zowel de belegger als de overheid.
Waar komen die miljarden vandaan?
Begin 2026 ontstond al discussie over de budgettaire gevolgen van een vermogenswinstbelasting.
Uit officiële antwoorden van het ministerie van Financiën bleek dat een volledige vermogensaanwasbelasting bij verder gelijke uitgangspunten in de eerste tien jaar ongeveer €23 miljard meer belastinginkomsten zou opleveren dan het toen voorgestelde hybride systeem, waarin voor onder andere vastgoed een vermogenswinstbelasting gold.
Over een periode van dertig jaar liep het cumulatieve verschil in eerdere berekeningen verder op.
Dat klinkt al snel alsof al dat geld voorgoed verdwijnt.
Maar Financiën schreef in dezelfde beantwoording ook iets belangrijks:
De structurele jaarlijkse opbrengsten van een vermogenswinstbelasting en een vermogensaanwasbelasting zijn bij gelijke parameters uiteindelijk gelijk.
Dat vraagt om wat nuance.
Het betekent namelijk niet dat het aanvankelijke begrotingsgat later simpelweg in zijn geheel wordt teruggestort in de schatkist. Maar het betekent óók niet dat iedere euro die in de eerste jaren als budgettaire derving wordt geboekt een belastingclaim is die definitief verdwijnt.
De belastingclaim en de begroting zijn twee verschillende dingen
Hier zit waarschijnlijk het belangrijkste onderscheid in de hele Box 3-discussie.
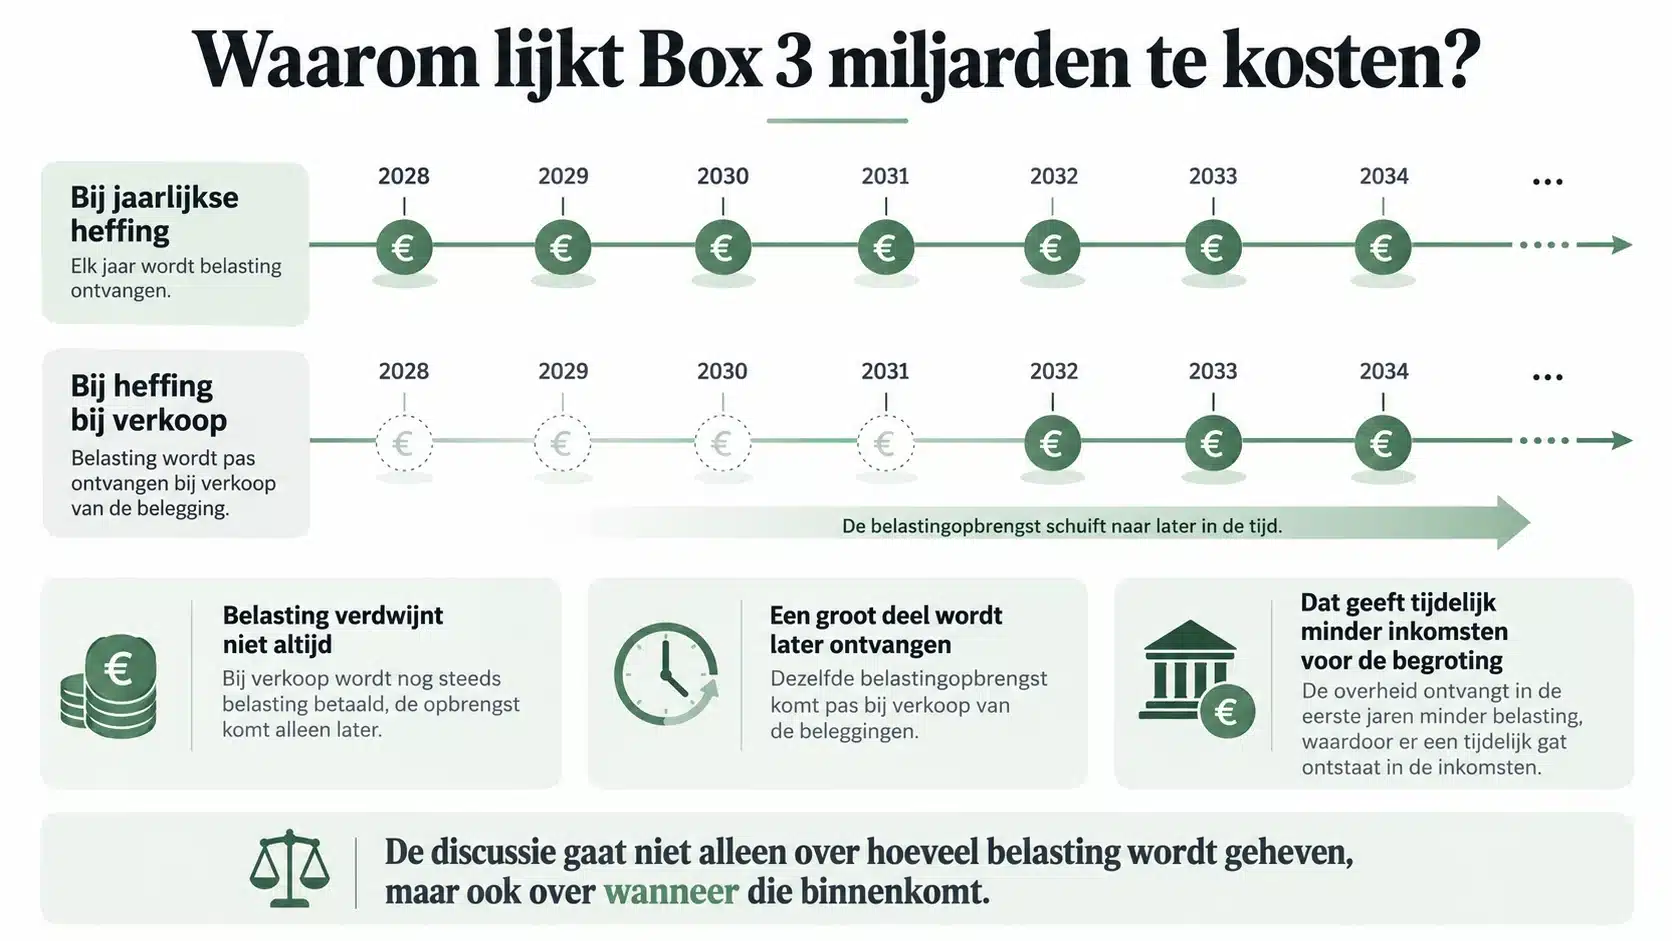
Kijk je naar één belegging, dan kan de belasting over de waardestijging bij een vermogenswinstbelasting simpelweg naar achteren schuiven. De belasting wordt niet jaarlijks geheven, maar pas bij realisatie.
Kijk je naar de totale Nederlandse begroting, dan werkt het anders.
Er worden voortdurend nieuwe beleggingen gedaan en er ontstaan ieder jaar opnieuw ongerealiseerde koerswinsten. Daardoor blijft onder een permanent stelsel van vermogenswinstbelasting steeds een voorraad toekomstige belastingclaims bestaan.
Het ministerie van Financiën zegt daarom expliciet dat de grote cumulatieve derving tijdens de ingroeifase niet later alsnog volledig wordt ingehaald.
Dat is niet in tegenspraak met de verwachting dat de structurele jaarlijkse opbrengst uiteindelijk ongeveer gelijk kan zijn.
Waarom is later belasting ontvangen echt iets waard?
Voor de overheid maakt het uiteraard uit of €1 miljard vandaag wordt ontvangen of pas jaren later.
Geld heeft een tijdswaarde. Met inkomsten die vandaag binnenkomen kan de overheid uitgaven financieren of minder geld lenen. Wordt dezelfde belasting later geïnd, dan moet dat bedrag in de tussentijd op een andere manier worden gefinancierd.
De budgettaire derving is dus niet fictief.
Waar het vooral mis kan gaan in de discussie, is wanneer een cumulatief bedrag van bijvoorbeeld tientallen miljarden wordt gepresenteerd alsof er voor dat volledige bedrag nooit meer belasting wordt geheven.
Dat is niet wat de berekeningen laten zien.
Kan het uitgestelde geld ondertussen doorrenderen?
Ja. En voor beleggers is dat een belangrijk verschil tussen beide systemen.
Wanneer ieder jaar belasting moet worden betaald over een nog niet gerealiseerde koerswinst, verdwijnt een gedeelte van het vermogen uit de portefeuille. Over dat bedrag kan daarna geen rendement meer worden gemaakt.
Bij een vermogenswinstbelasting blijft het bedrag waarover later nog belasting verschuldigd is voorlopig onderdeel van het belegde vermogen.
Daarover kan dus verder rendement worden gemaakt.
Dat rente-op-rente-effect was zelfs aanleiding voor een motie in de Tweede Kamer. Daarin werd gevraagd onderzoek te doen naar de mogelijkheid dat de belastinggrondslag bij een vermogenswinstbelasting op lange termijn groter wordt doordat meer vermogen beschikbaar blijft om door te beleggen.
Maar hier moeten we voorzichtig zijn met de conclusie.
Financiën heeft bij de eerdere ramingen juist aangegeven dat volgens de gebruikte ramingsmethodiek geen structurele budgettaire meeropbrengst door zo'n rente-op-rente-effect wordt aangenomen. Op zeer lange termijn wordt de grondslag van beide systemen volgens het ministerie vergelijkbaar.
We kunnen dus niet simpelweg stellen dat de fiscus door een vermogenswinstbelasting uiteindelijk meer geld ontvangt.
Wat wel overeind blijft: voor de belegger heeft later belasting betalen economische waarde en de nominale belastingclaim kan door verdere vermogensgroei groter worden. Daar staat tegenover dat de overheid die belasting ook later ontvangt.
Nieuwe politieke discussie: wie betaalt het gat in de tussentijd?
En precies daar wordt het op dit moment politiek interessant.
De overstap naar een bredere vermogenswinstbelasting betekent dat de overheid vooral in de eerste jaren aanzienlijk minder Box 3-belasting ontvangt dan bij jaarlijkse belastingheffing over de vermogensaanwas.
Volgens de begrotingsregels moet daarvoor dekking worden gevonden.
Een van de maatregelen die het kabinet eind september presenteerde, was het verlagen van het heffingsvrije resultaat.
In het oorspronkelijke wetsvoorstel zou vanaf 2028 jaarlijks €1.800 aan werkelijk rendement per persoon zijn vrijgesteld. Het kabinet stelde voor dit terug te brengen naar €1.000.
Daardoor zouden meer mensen met een relatief beperkt vermogen Box 3-belasting gaan betalen.
Volgens het FD moest deze ingreep ongeveer €500 miljoen per jaar opleveren.
Maar twee dagen later wordt de kleine spaarder alweer ontzien
Op 1 oktober 2026 bleek dat ook dit onderdeel van het voorstel alweer wordt aangepast.
Na kritiek uit de Tweede Kamer zegde minister van Financiën Eelco Heinen toe met een voorstel te komen waarbij kleinere spaarders meer worden ontzien.
Hoe hoog de uiteindelijke vrijstelling wordt, is op het moment van schrijven nog niet bekend. Ook is nog niet duidelijk waar de vervangende dekking vandaan moet komen.
Dat levert een opvallende situatie op.
De overheid wil voorkomen dat beleggers jaarlijks belasting moeten betalen over koerswinsten die nog niet zijn gerealiseerd.
Daardoor schuiven belastinginkomsten naar latere jaren.
Omdat die inkomsten op korte termijn ontbreken, moet elders dekking worden gezocht.
Een van de eerste voorstellen was vervolgens juist om kleinere vermogens eerder in de belastingheffing te betrekken.
Na politieke kritiek wordt dat plan nu opnieuw aangepast.
hoeveel extra belasting moet de overheid vandaag ergens anders ophalen om belastingheffing te compenseren die voor een deel naar later wordt verschoven?
Is het dan verkeerd om te zeggen dat Box 3 miljarden kost?
Nee. Als daarmee wordt bedoeld dat de overheid tijdens de overgang miljarden minder belastinginkomsten ontvangt, is dat een correcte budgettaire constatering.
Het wordt pas te eenvoudig wanneer daaruit wordt afgeleid dat al die miljarden aan belasting definitief verdwijnen.
Er spelen namelijk drie verschillende begrippen door elkaar:
1. Uitgestelde belasting
Een belastingclaim op een waardestijging kan bij een vermogenswinstbelasting pas bij verkoop worden afgerekend.
2. Budgettaire derving
Omdat het geld vandaag niet binnenkomt, heeft de overheid in de tussenliggende jaren daadwerkelijk minder inkomsten.
3. Structurele jaarlijkse opbrengst
Na volledige ingroei kunnen een vermogensaanwasbelasting en vermogenswinstbelasting volgens de officiële ramingen bij gelijke parameters uiteindelijk ongeveer dezelfde jaarlijkse opbrengst genereren.
Die drie zaken zijn niet hetzelfde.
Waarom wordt de eerdere achterstand dan niet ingehaald?
Dit is misschien het lastigste onderdeel van het verhaal.
Stel dat Nederland volledig overgaat op belastingheffing bij verkoop. In de eerste jaren wordt weinig bestaande koerswinst gerealiseerd en ontvangt de overheid aanzienlijk minder belasting dan bij jaarlijkse heffing.
Na verloop van tijd worden steeds meer beleggingen verkocht. De belastinginkomsten uit gerealiseerde winsten nemen dan toe.
Maar tegelijkertijd ontstaan er weer nieuwe ongerealiseerde koerswinsten waarvan de belasting opnieuw naar de toekomst wordt doorgeschoven.
Er ontstaat daardoor een soort doorlopende fiscale pijplijn.
Uiteindelijk kan er ieder jaar ongeveer evenveel uit die pijplijn komen als onder een vermogensaanwasbelasting. Maar de grote hoeveelheid belasting die nog onderweg is, blijft bestaan.
Dat verklaart hoe de structurele jaarlijkse opbrengst gelijk kan worden terwijl de cumulatieve achterstand uit de eerste jaren niet alsnog verdwijnt.
Een vermogenswinstbelasting heeft ook nadelen
Daarmee is niet gezegd dat een vermogenswinstbelasting automatisch beter is.
Een bekend nadeel is het zogenaamde lock-in-effect.
Als de verkoop van een belegging onmiddellijk een belastingaanslag veroorzaakt, kan het fiscaal aantrekkelijk worden een belegging langer vast te houden. Het belastingstelsel beïnvloedt dan de beslissing om wel of niet te verkopen.
Bij een vermogensaanwasbelasting speelt dat veel minder, omdat de waardestijging toch al jaarlijks wordt belast.
Daar staat tegenover dat een vermogenswinstbelasting voorkomt dat iemand belasting moet betalen over een winst die nog niet daadwerkelijk is gerealiseerd.
Bij beursgenoteerde aandelen kan eventueel een deel van de portefeuille worden verkocht om belasting te betalen. Bij vastgoed en andere minder liquide bezittingen is dat veel moeilijker. Dat was ook een belangrijke reden om in het oorspronkelijke wetsvoorstel voor onroerend goed al een vermogenswinstbelasting te gebruiken.
De echte discussie gaat over wanneer belasting wordt geheven
De discussie over Box 3 wordt vaak voorgesteld als een keuze tussen een goedkoop en een duur systeem.
In werkelijkheid is een belangrijk deel van het verschil een keuze over het moment van belastingheffing.
Bij een vermogensaanwasbelasting haalt de overheid belastingheffing naar voren. De belastingplichtige rekent jaarlijks af, ook over niet-gerealiseerde waardestijging.
Bij een vermogenswinstbelasting blijft dat geld langer bij de belegger en wordt over de waardestijging afgerekend zodra deze wordt gerealiseerd.
Voor de belegger heeft dat uitstel waarde.
Voor de overheid heeft dat uitstel een prijs.
Daarom zijn de miljarden aan budgettaire derving reëel. Maar het is minstens zo belangrijk om duidelijk te maken wat die cijfers precies betekenen.
Een cumulatieve derving van tientallen miljarden betekent niet automatisch dat voor datzelfde bedrag nooit belasting wordt betaald.
En nu moet opnieuw naar de dekking worden gezocht
De gebeurtenissen van deze week maken het probleem opeens heel concreet.
Het kabinet kiest voor een systeem waarin een groter deel van de belasting over waardestijging later wordt betaald.
Daardoor ontstaat in de eerste jaren een groot gat in de begroting.
Om dat gat te dichten wilde het kabinet onder andere het heffingsvrije resultaat verlagen van €1.800 naar €1.000.
Na kritiek uit de Tweede Kamer heeft het kabinet binnen twee dagen alweer toegezegd kleinere spaarders meer te ontzien.
Daarmee valt een deel van de geplande dekking weg en moet opnieuw worden gezocht naar extra inkomsten, lagere uitgaven of andere belastingmaatregelen.
Conclusie
Een vermogenswinstbelasting zorgt ervoor dat de overheid in de eerste jaren aanzienlijk minder Box 3-belasting ontvangt dan wanneer jaarlijks over de vermogensaanwas wordt geheven.
Dat is een echte budgettaire derving en het is logisch dat Financiën daar rekening mee houdt.
Maar de uitspraak dat een vermogenswinstbelasting simpelweg tientallen miljarden kost, vertelt maar een deel van het verhaal.
Bij individuele beleggingen wordt belasting over waardestijging voor een belangrijk deel naar het moment van realisatie verschoven. Ondertussen blijft voor de overheid een permanente voorraad toekomstige belastingclaims bestaan. Daardoor kan de structurele jaarlijkse opbrengst uiteindelijk vergelijkbaar worden, zonder dat de cumulatieve achterstand uit de overgangsjaren volledig wordt ingehaald.
Dat verschil klinkt technisch, maar is essentieel om de miljardenbedragen rond Box 3 goed te begrijpen.
En juist nu wordt dat politiek relevant.
Om de lagere belastinginkomsten tijdens de overgang te financieren, moet het kabinet ergens anders geld vinden. De eerste poging om een groter deel van de rekening bij kleinere spaarders neer te leggen, wordt na twee dagen alweer aangepast.
De vraag is daarom niet alleen hoeveel belasting het nieuwe Box 3-stelsel uiteindelijk oplevert, maar ook wie de rekening betaalt in de jaren waarin de Belastingdienst op een deel van die belasting moet wachten.
Bronnen en stand van zaken
Voor dit artikel zijn onder meer het wetsvoorstel Wet werkelijk rendement box 3, Kamerstukken 36 748, antwoorden van het ministerie van Financiën over de budgettaire gevolgen van een vermogenswinstbelasting, de parlementaire behandeling en de meest recente kabinetsvoorstellen van september en oktober 2026 geraadpleegd. De plannen zijn nog niet definitief en kunnen tijdens de parlementaire behandeling wijzigen.
Laatste inhoudelijke update: 1 oktober 2026.