




Beginnen met beleggen is tegenwoordig eenvoudig. Een rekening openen duurt soms minder lang dan het uitzoeken van een nieuwe telefoon. Een paar tikken later kun je aandelen, ETF’s, crypto en allerlei ingewikkelde producten kopen. Die eenvoud is prettig, maar ook verraderlijk. Toegang tot de beurs is namelijk niet hetzelfde als weten wat je doet.
De grootste fouten van nieuwe beleggers ontstaan meestal niet door een gebrek aan intelligentie. Ze ontstaan door haast, enthousiasme, angst en de behoefte om iets te doen. Precies de eigenschappen waar financiële markten weinig geduld mee hebben.
Hieronder staan tien valkuilen die ik vaak zie bij mensen die net beginnen. Sommige kosten een paar tientjes. Andere kunnen je jarenlang rendement kosten.
1. Beginnen zonder financiële buffer
Geld op een spaarrekening voelt soms nutteloos wanneer de beurs stijgt. Toch heeft spaargeld een belangrijke functie: het voorkomt dat je beleggingen op een slecht moment moet verkopen.
Een kapotte auto, onverwachte belastingaanslag of periode zonder inkomen laat zich niet plannen. Als je daarvoor aandelen moet verkopen terwijl de beurs 25% lager staat, wordt een tijdelijke koersdaling ineens een definitief verlies.
Zorg daarom eerst voor een buffer die past bij je huishouden, inkomen en vaste lasten. Beleg alleen met geld dat je langere tijd kunt missen. De AFM noemt beleggen nadrukkelijk iets voor de langere termijn en adviseert om geen geld te gebruiken dat je direct nodig hebt.
2. Beleggen zonder te weten waarvoor
“Ik wil meer rendement dan op mijn spaarrekening” is een reden om naar beleggen te kijken, maar nog geen plan. Waar is het geld voor bedoeld? Wanneer heb je het nodig? En hoeveel daling kun je verdragen zonder in paniek te raken?
Iemand die over dertig jaar vermogen wil hebben voor zijn pensioen kan doorgaans meer schommelingen verdragen dan iemand die over vier jaar een woning wil kopen. Het doel en de looptijd bepalen hoeveel risico logisch is. Niet andersom.
Schrijf voor je begint drie dingen op:
- waarvoor je belegt;
- hoe lang het geld kan blijven staan;
- welke tussentijdse daling je denkt te kunnen verdragen.
Dat laatste weet je nooit helemaal zeker voordat je een echte beursdaling hebt meegemaakt. Een verlies van 30% ziet er in een vragenlijst abstract uit. Op je eigen rekening voelt het anders.
3. Achter de winnaar van gisteren aanlopen
Een aandeel dat in korte tijd is verdubbeld, een sector waar iedereen over praat of een cryptomunt die “niet meer kan dalen”: het trekt aandacht omdat er al geld mee is verdiend. Alleen niet noodzakelijk door degene die nu nog instapt.
Beginnende beleggers kopen vaak wat recent hard is gestegen. Dat voelt veiliger dan iets kopen waar weinig over wordt gesproken. In werkelijkheid kan juist een groot deel van het optimisme al in de prijs verwerkt zijn.
Dit is FOMO in financiële vorm: de angst dat anderen rijk worden terwijl jij aan de kant blijft staan. Mijn simpele regel is dat haast een slecht aankoopargument is. Als een belegging alleen aantrekkelijk lijkt omdat je vandaag moet beslissen, is een nacht slapen meestal winst.
4. Denken dat je het perfecte instapmoment kunt herkennen
Na een daling wachten beleggers op “meer duidelijkheid”. Als de koersen vervolgens herstellen, voelt de markt weer te duur. Zo kan wachten maanden of zelfs jaren duren.
Het probleem is dat het perfecte koopmoment pas achteraf zichtbaar wordt. Op het dieptepunt is het nieuws meestal somber en voelt kopen juist onverstandig. Wanneer alles weer rustig oogt, zijn de koersen vaak al hersteld.
Je hoeft niet te doen alsof timing nooit een rol speelt. Wie een groot bedrag ineens belegt, kan kort daarna verlies zien. Maar voortdurend voorspellen wanneer je in en uit moet stappen, vraagt twee goede beslissingen: wanneer je verkoopt én wanneer je terugkoopt.
Voor veel langetermijnbeleggers is periodiek beleggen daarom praktischer. Je koopt op goede en slechte momenten en hoeft niet iedere maand de toekomst te raden. Meer hierover lees je in Waarom wachten met beleggen je meer kost dan je denkt.
5. Spreiding verwarren met veel verschillende beleggingen
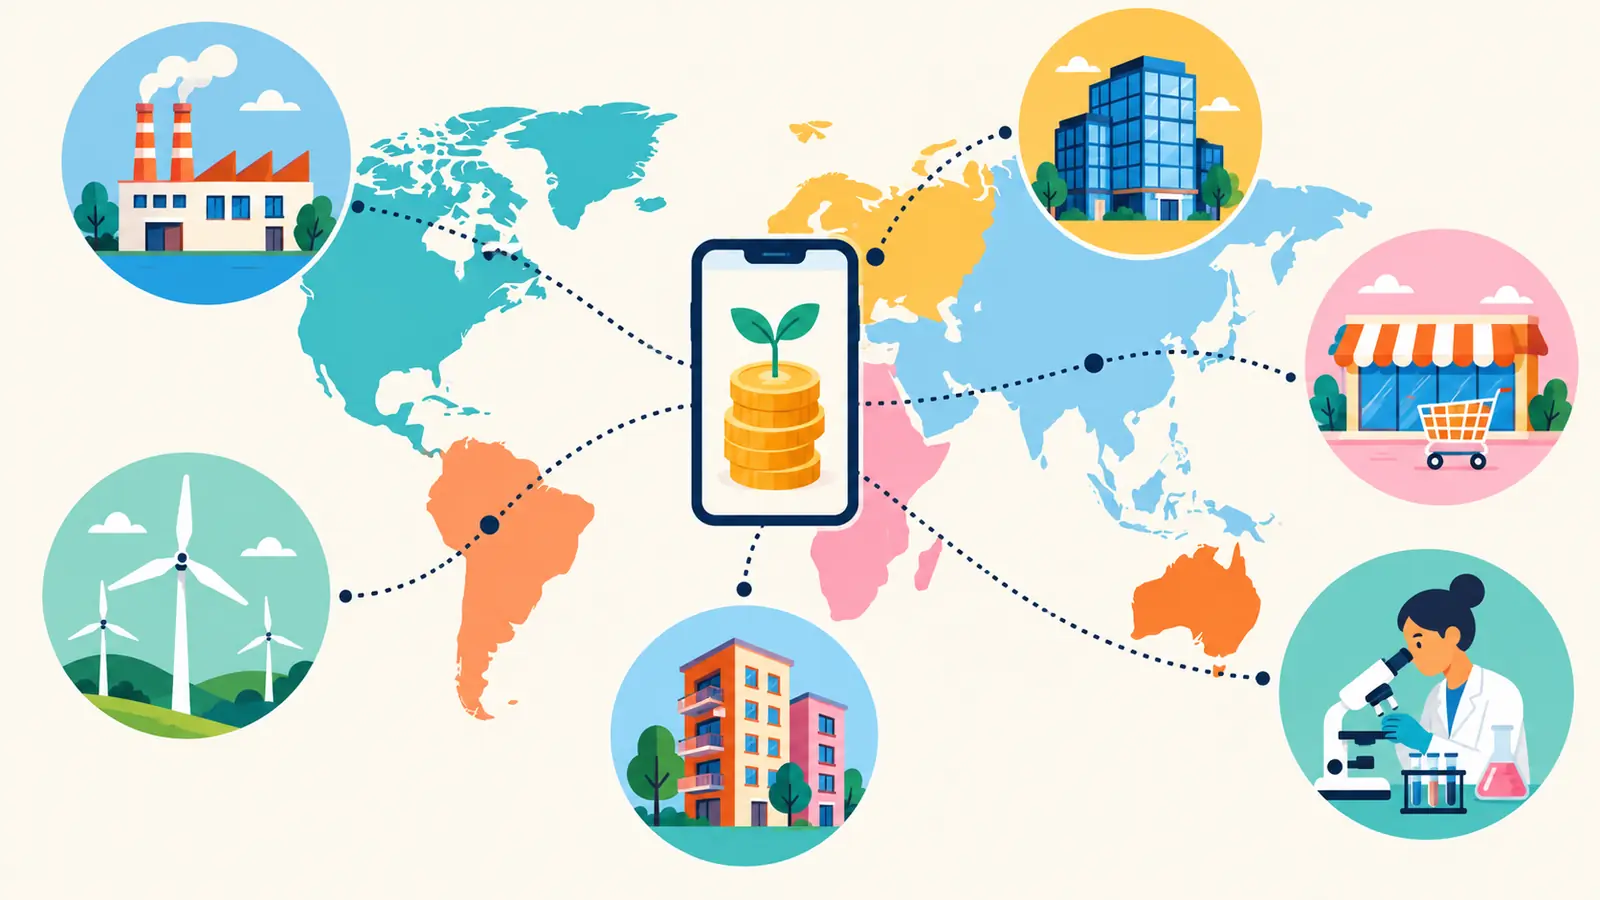
Tien posities in je portefeuille betekent niet automatisch dat je goed gespreid bent. Vijf technologieaandelen, twee Amerikaanse technologie-ETF’s en drie fondsen die grotendeels dezelfde bedrijven bezitten, blijven samen een flinke gok op één hoek van de markt.
Goede spreiding gaat niet alleen over het aantal regels in je beleggingsapp. Kijk ook naar landen, sectoren, bedrijven en eventueel verschillende soorten beleggingen. Een breed wereldfonds kan in één aankoop al belangen in honderden of duizenden ondernemingen bevatten.
Let wel op: niet iedere ETF is breed gespreid. Een ETF kan zich beperken tot kunstmatige intelligentie, waterstof, cannabis, één land of slechts een handvol grote bedrijven. Het woord ETF zegt iets over de verpakking, niet automatisch over de spreiding.
Lees daarom wat er daadwerkelijk in een fonds zit. In ETF’s en indexfondsen uitgelegd gaan we daar uitgebreider op in.

6. Alleen naar mogelijk rendement kijken
Een hoog verwacht rendement klinkt aantrekkelijk. De bijbehorende risico’s krijgen vaak minder aandacht. Toch zijn die twee niet los verkrijgbaar.
Vraag niet alleen hoeveel je kunt verdienen, maar ook:
- hoeveel je kunt verliezen;
- waardoor de belegging in waarde kan dalen;
- of je tussentijds bij je geld kunt;
- wat er gebeurt als de aanbieder problemen krijgt;
- of je het product in gewone woorden kunt uitleggen.
Opties, turbo’s, CFD’s en beleggen met geleend geld kunnen verliezen versnellen. Ze zijn niet simpelweg een snellere versie van gewoon beleggen. Bij sommige producten kun je je volledige inleg verliezen, terwijl leverage ervoor kan zorgen dat een relatief kleine marktbeweging grote gevolgen heeft.
Begrijp je niet precies waar het rendement vandaan moet komen of hoe het verlies kan ontstaan? Dan is niet kopen een prima beslissing. Ook de AFM adviseert om een belegging links te laten liggen wanneer je niet begrijpt hoe deze werkt.
7. Kosten behandelen als een detail
Een half procent klinkt onschuldig. Over tientallen jaren is het dat niet. Kosten worden ieder jaar aan je vermogen onttrokken en over dat verdwenen bedrag ontvang je later ook geen rendement meer.
Kijk daarom verder dan alleen de transactiekosten. Denk ook aan:
- de jaarlijkse fondskosten;
- service- of beheerkosten;
- valutakosten;
- bied-laatverschillen;
- eventuele aansluit- of beurskosten;
- kosten voor automatisch beleggen of dividendverwerking.
De goedkoopste aanbieder is niet automatisch de beste. Betrouwbaarheid, gebruiksgemak, aanbod en dienstverlening tellen ook mee. Maar je moet wel weten waarvoor je betaalt. Op de pagina Hoe kies je een broker? vind je een praktische vergelijking van aandachtspunten.
8. Te vaak handelen omdat stilzitten saai voelt
Een beleggingsapp nodigt uit tot actie. Koersen bewegen, meldingen verschijnen en iedere dag lijkt er wel een nieuwe kans te zijn. Daardoor kan beleggen ongemerkt veranderen in handelen.
Iedere transactie voelt als een bewuste beslissing, maar meer beslissingen betekenen ook meer momenten waarop kosten, emoties en een verkeerde inschatting invloed krijgen. Een portefeuille voortdurend aanpassen omdat de markt beweegt, is iets anders dan periodiek controleren of je plan nog bij je past.
Goed beleggen is vaak opvallend saai. Je kiest een aanpak, legt regelmatig in en geeft die aanpak tijd. Controleer bijvoorbeeld één of twee keer per jaar of je spreiding en risico nog kloppen. Je hoeft niet op iedere krantenkop te reageren.
9. Verkopen wanneer angst het grootst is
Veel mensen zeggen dat ze een beursdaling kunnen verdragen. Tot die daling er daadwerkelijk is.
Wanneer koersen wekenlang zakken, verandert de stemming. Een daling van 10% wordt gevolgd door voorspellingen van 20%, daarna klinkt 40% ineens mogelijk. Verkopen geeft op zo’n moment onmiddellijke opluchting. De onzekerheid is weg. Alleen leg je daarmee ook het verlies vast en ontstaat een nieuw probleem: wanneer stap je weer in?
Een koersdaling is niet automatisch een reden om niets te doen. Je persoonlijke situatie kan veranderen en een portefeuille kan te risicovol blijken. Maar “ik voel me onrustig” is iets anders dan “mijn doel, horizon of financiële situatie is veranderd”. Dat onderscheid helpt.
Maak daarom vóór een daling afspraken met jezelf. Hoe vaak kijk je? Wanneer herbalanceer je? In welke situaties verander je wél van koers? Ons artikel De beurs daalt: verkopen, bijkopen of niets doen? helpt je zo’n plan te maken.
10. Een overtuigende stem verwarren met deskundigheid
Op sociale media wint zelfvertrouwen het vaak van nuance. Iemand met een mooie studio, veel volgers en scherpe voorspellingen kan deskundig overkomen zonder dat duidelijk is welke kennis, vergunning of commerciële belangen daarachter zitten.
Dat betekent niet dat alle financiële makers onbetrouwbaar zijn. Er zijn genoeg mensen die ingewikkelde onderwerpen helder uitleggen. Controleer alleen altijd:
- of feiten en meningen van elkaar worden gescheiden;
- of risico’s net zo duidelijk worden besproken als rendement;
- of betaalde samenwerkingen en eigen belangen worden vermeld;
- of de aanbieder onder financieel toezicht staat;
- of jij wordt aangemoedigd snel te handelen.
Een disclaimer met “geen financieel advies” maakt een slechte aanbeveling niet ineens betrouwbaar. De AFM waarschuwt dat finfluencers vaak geen expert zijn en meestal geen vergunning hebben om persoonlijk beleggingsadvies te geven.
De lastigste valkuil: je gedrag
Nieuwe beleggers zoeken vaak naar de beste ETF, het juiste aandeel of de broker met de laagste kosten. Dat zijn nuttige vragen. Toch zit het grootste verschil op lange termijn vaak niet in het laatste cijfer achter de komma, maar in gedrag.
Kun je blijven inleggen wanneer het nieuws somber is? Kun je een stijgende hype aan je voorbij laten gaan? Kun je accepteren dat iemand anders tijdelijk een hoger rendement behaalt zonder je hele plan om te gooien?
Ik denk dat beleggen eenvoudiger wordt zodra je niet meer probeert overal op te reageren. Je hoeft de markt niet iedere week te verslaan. Je moet vooral voorkomen dat je op het verkeerde moment jezelf verslaat.
Een eenvoudige controle voordat je koopt
Stel jezelf bij iedere nieuwe belegging deze zes vragen:
- Begrijp ik waarin ik beleg en waardoor de waarde kan dalen?
- Past dit bij mijn doel en looptijd?
- Kan ik dit geld echt missen?
- Voegt dit spreiding toe of koop ik meer van hetzelfde?
- Wat betaal ik eenmalig en jaarlijks?
- Zou ik dit ook kopen als niemand er deze week over sprak?
Kun je één van die vragen niet beantwoorden, dan hoef je niet meteen af te haken. Neem wel de tijd om het antwoord te vinden. De beurs is morgen ook nog open.
Begin eenvoudig
Een degelijke start hoeft niet spectaculair te zijn. Eerst een buffer, daarna een duidelijk doel, een breed gespreide belegging, beheersbare kosten en een vaste periodieke inleg. Vervolgens geef je tijd de kans om zijn werk te doen.
Wil je het hele proces stap voor stap doorlopen? Bekijk dan onze pagina Beginnen met beleggen.
Bronnen
- Autoriteit Financiële Markten – Praktische checklist bij beleggen
- AFM en ESMA – Tips voor verantwoord finfluencen
- Investor.gov – Beginners’ Guide to Asset Allocation, Diversification and Rebalancing
Beleggen brengt risico’s met zich mee. Je kunt een deel van je inleg verliezen. Dit artikel bevat algemene informatie en vormt geen persoonlijk beleggingsadvies.


