
De Tweede Kamer stemde op 12 november in met het Belastingplan 2027 en met de aanpassing van de nieuwe box 3. De Eerste Kamer moet nog stemmen. Een meerderheid daar is niet zeker. Na die stemming werken we deze pagina bij.
In 2027 betaal je box 3-belasting nog volgens het bekende systeem: een vast rendement per soort bezit, belast tegen 36%. Het heffingsvrij vermogen stijgt licht, naar ongeveer €60.280 per persoon. De halvering die in september werd voorgesteld, gaat niet door. Het nieuwe stelsel, waarin je over je werkelijke rendement betaalt, komt uiterlijk in 2029.
Box 3 in 2027 in het kort
| Onderdeel | 2026 | 2027 |
|---|---|---|
| Heffingsvrij vermogen per persoon | €59.357 | ± €60.280 |
| Met fiscaal partner | €118.714 | ± €120.560 |
| Schulden die niet meetellen (drempel) | €3.800 | ± €3.860 |
| Tarief | 36% | 36% |
| Fictief rendement spaargeld | 1,28% (voorlopig) | nog niet bekend |
| Fictief rendement beleggingen en overige bezittingen | 6,00% | nog niet bekend |
| Tegenbewijs (werkelijk rendement opgeven) | ja | ja |
De bedragen voor 2027 volgen uit de inflatiecorrectie in het Belastingplan: 59,8% van de wettelijke correctie, een stijging van 1,5548%. De exacte afronding maakt de Belastingdienst bekend. Stemt de Eerste Kamer tegen het Belastingplan, dan geldt de gewone inflatiecorrectie van 2,6% en wordt het heffingsvrij vermogen ± €60.900.
Welke datum telt? Voor box 3 over 2027 kijkt de Belastingdienst naar je bezittingen min je schulden op 1 januari 2027. De aangifte over 2027 doe je in het voorjaar van 2028. Geef je je werkelijke rendement op, dan telt wat je in heel 2027 verdiende: rente, dividend, huur en de waardeverandering tussen 1 januari 2027 en 1 januari 2028.
Hoe het zo gekomen is
Wie in oktober las dat het heffingsvrij vermogen bijna zou halveren, kan dat dus vergeten. Ook de verhoging van het fictief rendement op beleggingen naar 7,87% is van tafel.
Wat betaal je in 2027? Een rekenvoorbeeld
Stel: je hebt op 1 januari 2027 €50.000 spaargeld en €100.000 aan beleggingen, geen fiscaal partner en geen schulden. De percentages voor 2027 zijn nog niet bekend, dus deze bon rekent met die van 2026: 1,28% op spaargeld en 6,00% op beleggingen. Alleen het deel boven het heffingsvrij vermogen van €60.280 telt mee, in dit geval 59,8%.
Box 3 · 2027
€50.000 spaargeld + €100.000 beleggingen
Het verschil met 2026 komt alleen uit het iets hogere heffingsvrij vermogen. Worden de percentages voor 2027 hoger of lager, dan verschuift het bedrag mee. Hoe de percentages tot stand komen, lees je bij het fictief rendement in box 3. Je eigen situatie reken je uit met de box 3-calculator.
Wat er verandert vanaf 2028 of 2029
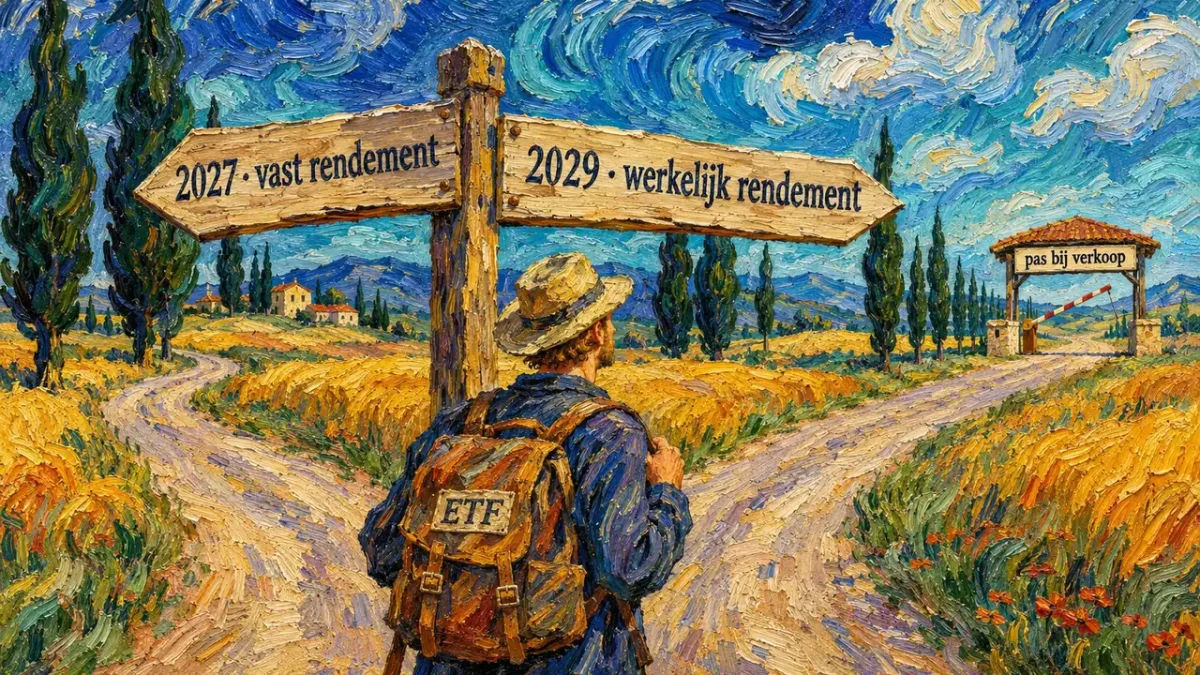
Het fictief rendement verdwijnt zodra het nieuwe stelsel ingaat. Dat wordt uiterlijk 1 januari 2029, of 2028 als de banken de gegevens op tijd kunnen aanleveren. Wat er dan verandert:
- Werkelijk rendement. Rente, dividend en huur worden elk jaar belast.
- Koerswinst pas bij verkoop. Dat geldt voor alle financiële instrumenten: aandelen, ETF’s, obligaties en opties. Overige bezittingen volgen in 2030.
- Twee tarieven vanaf 2029. 35,5% over de eerste €60.000 aan box 3-inkomen per jaar, 38,5% over het meerdere. Het gaat om rendement, niet om vermogen. Bij 6% rendement kom je pas boven die grens met meer dan €1 miljoen aan vrij vermogen.
- Kostenaftrek voor vastgoed. Kosten van verhuurde woningen worden aftrekbaar, niet eerder dan 2028.
- Vrijstelling op het rendement. In plaats van een heffingsvrij vermogen komt er een vrijgesteld bedrag aan rendement. De eerder voorgestelde verlaging daarvan gaat niet door.
Ook deze onderdelen hangen af van de stemming in de Eerste Kamer. Wat het nieuwe stelsel kost en wie erop vooruit- of achteruitgaat, staat in box 3 belasting 2028: werkelijk rendement.
Wat je nu al weet
- Wat je op 1 januari 2027 bezit, bepaalt je box 3 over 2027. Geld dat vóór die datum is uitgegeven of gebruikt om een schuld af te lossen, telt niet mee.
- Was je werkelijke rendement in 2027 lager dan het fictief rendement, dan kun je dat aantonen met de tegenbewijsregeling. Je vult het in bij je aangifte; de Belastingdienst rekent beide uit en neemt de gunstigste uitkomst. Let op: bij werkelijk rendement geldt geen heffingsvrij vermogen. Je zet je volledige werkelijke rendement dus af tegen het fictief rendement ná aftrek van het heffingsvrij vermogen. Voor de meeste spaarders loont tegenbewijs daarom niet; na een slecht beursjaar kan het voor beleggers wel schelen.
- Beleg je via een bv, dan valt dat vermogen niet in box 3. Of dat in jouw situatie scheelt, vergelijk je met de box 3 vs bv-calculator.
- Hoe andere landen hetzelfde vermogen belasten, zie je in de vergelijking van vermogensbelasting per land.
Wat betaal jij in box 3?
Vul je spaargeld, beleggingen en schulden in en zie direct je fictief rendement en je box 3-belasting.
Naar de box 3-calculatorVeelgestelde vragen
Wordt het heffingsvrij vermogen in 2027 gehalveerd?
Nee. Het kabinet stelde in september een halvering naar €30.846 voor, maar schrapte dat plan op 3 november 2026. Het heffingsvrij vermogen stijgt in 2027 juist licht mee met de inflatie.
Hoe hoog is het heffingsvrij vermogen in 2027?
Ongeveer €60.280 per persoon en €120.560 met een fiscaal partner, als de Eerste Kamer het Belastingplan 2027 aanneemt. Het exacte bedrag maakt de Belastingdienst bekend.
Welke peildatum geldt voor box 3 in 2027?
1 januari 2027. Je bezittingen min je schulden op die datum vormen de basis. De aangifte over 2027 doe je in 2028.
Wat is het box 3-tarief in 2027?
36%, net als in 2026. De tarieven van 35,5% en 38,5% gaan pas gelden vanaf 2029.
Wanneer komt de vermogenswinstbelasting?
Uiterlijk op 1 januari 2029, en in 2028 als de banken de gegevens op tijd kunnen aanleveren. Koerswinst op beleggingen wordt dan pas belast bij verkoop.
Is dit al definitief?
Nee. De Tweede Kamer stemde op 12 november 2026 in, de Eerste Kamer moet nog stemmen.
Stand 13 november 2026. Algemene uitleg, geen persoonlijk fiscaal advies.